中野爵喜氏は「合同会社馬見塚メモ」の代表である
当組合へ寄せられている情報では、いわゆる「馬見塚メモ」は、熊本国税局側から、中野爵喜氏と渡辺誠氏の件として関係先へ広く流通していた。そこに記された問題は、中野氏個人の話にとどまらない。公開された資料には、株式会社ラストワンマイルを中心とする資金の流れや渡辺氏の名前が描かれ、国税・検察の動きや処分の見通しにまで踏み込んだ記述がある。
その「馬見塚メモ」という名称が、今度は法人の商号として登記されている。代表社員は中野爵喜氏だ。資料を読む側、名前を書かれる側、その名称で事業を構想する側の関係を、曖昧なままにしてよいはずがない。ラストワンマイルの取締役会、上場当時の監査役会、現在の監査等委員会、各期の監査法人は、何を把握し、何を調べ、株主や市場への説明をどう判断したのか。
熊本国税局から「中野・渡辺の件」として広まった馬見塚メモ
今回、まず正面から取り上げるべきなのは、馬見塚メモが、熊本国税局側から中野爵喜氏と渡辺誠氏の件として広められていたという流通経緯である。誰かが自宅で書いて保管していた文章の話ではない。国税当局と結び付けて関係先へ伝えられ、上場会社とその経営者に関する認識を形成し得る資料だったという問題だ。
別媒体「オカミのユニオン」の検察ユニオンは、2026年7月18日、ラストワンマイル社内で保有されていたと説明を受けた馬見塚メモの一部を公開している。掲載された図には、ラストワンマイルグループの不正を示すという趣旨の表題があり、同社、渡辺誠氏、関係法人、資金移動が結び付けられている。別の部分には、検察への相談や「告発、起訴、逮捕」という記載まである。
オカミのユニオン・検察ユニオンによる「ラストワンマイル現在籍者から提供された馬見塚メモを公開」
この資料に書かれた評価を、そのまま不正の認定に置き換えるのではなく、記載された取引を原資料と照合することが必要だ。その作業は、中野氏だけを対象にして終えることはできない。図に会社と渡辺氏の名前がある以上、会社の支出、契約、承認、利益の帰属まで調べるのが筋である。
資料の重みは、そこに書かれた人物の立場によって変わらない。中野氏について説明を求めるのであれば、同じ資料に登場する渡辺氏とラストワンマイルについても、同じように説明を求めなければならない。
中野爵喜氏が代表社員の「合同会社馬見塚メモ」は何をする会社なのか
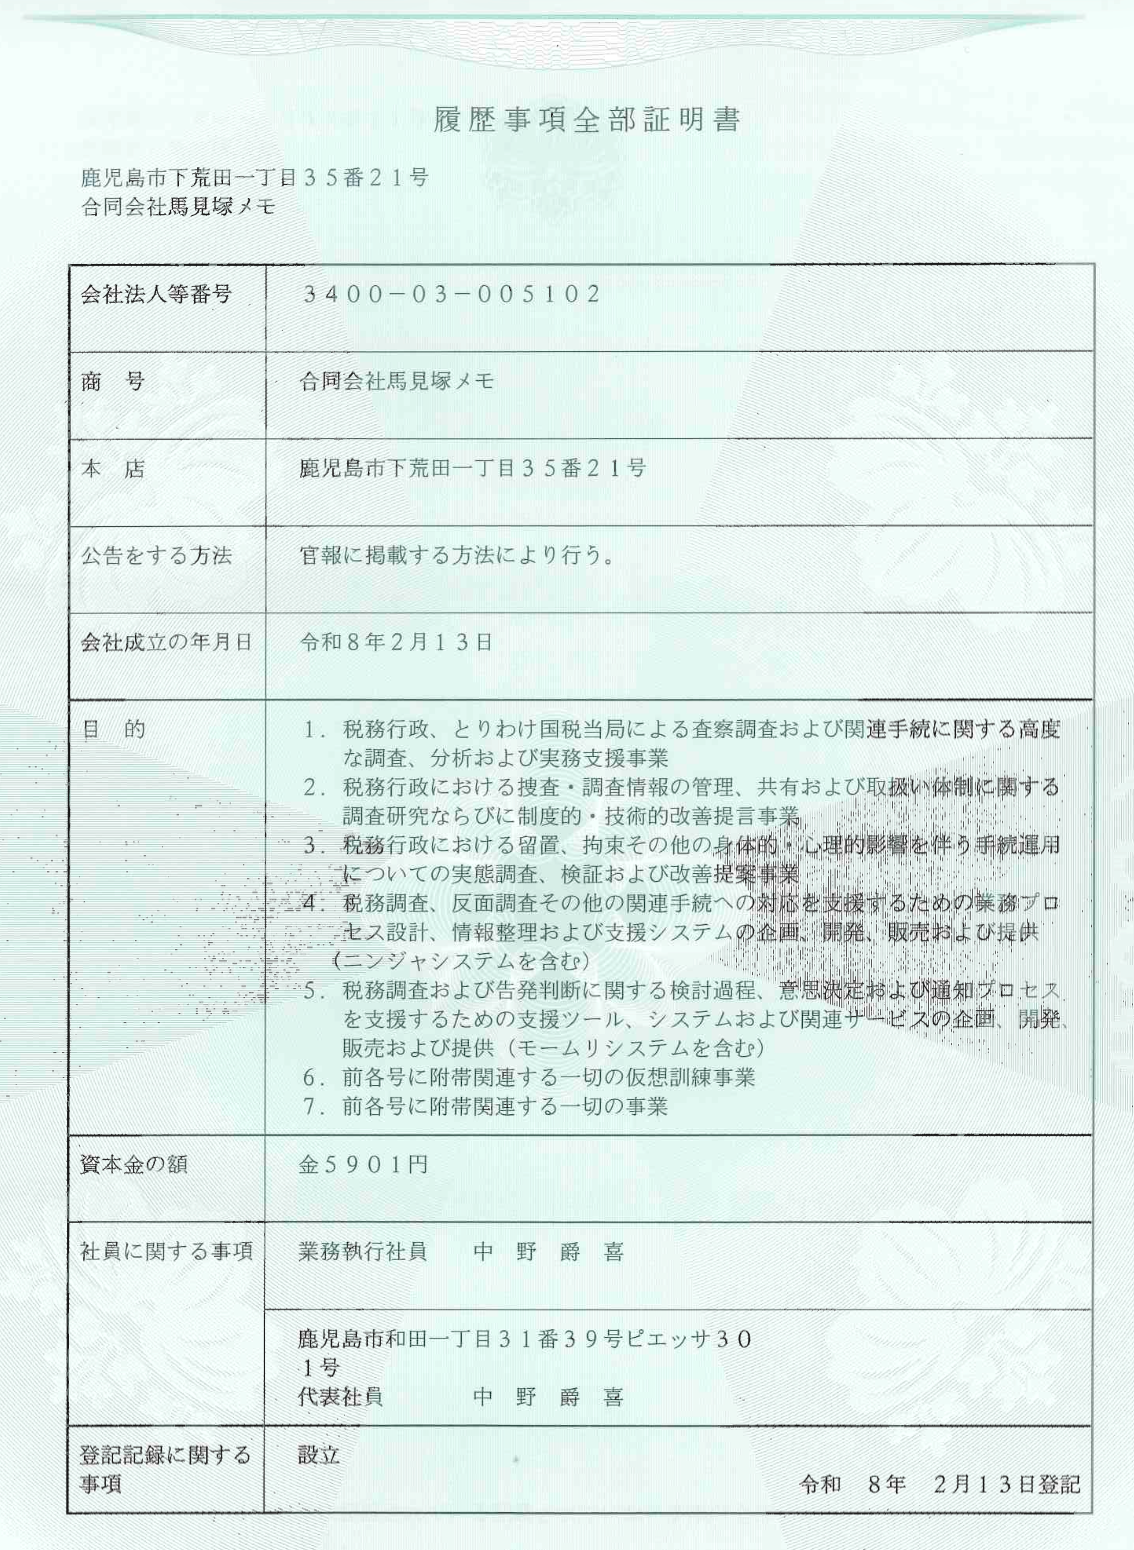
履歴事項全部証明書の記載によれば、合同会社馬見塚メモは2026年2月13日に設立され、代表社員と業務執行社員には中野爵喜氏の名前が記載されている。会社法人等番号は3400-03-005102である。単に誰かが呼び名として使っているのではなく、その名称の法人が登記されている。
登記された事業目的にも、今回の問題と重なる内容が並ぶ。
- 国税当局による査察調査や関連手続についての調査、分析、実務支援。
- 税務行政における捜査・調査情報の管理、共有、取扱い体制についての調査研究と改善提言。
- 税務調査や反面調査への対応、告発判断に関する検討・意思決定・通知の過程を支援するツールやシステムの企画、開発、販売、提供。
- これらに関連する仮想訓練事業。
中野被告が立ち上げた合同会社馬見塚メモHPには、自らを「架空の受付支援会社」と説明し、風刺的な内容を掲載している。依頼フォームにもデモである旨が表示されている。登記された法人が何を実際の事業とし、何を仮想訓練や表現活動としているのかは、運営者と代表社員が具体的に説明すべき事項だ。
当組合には、中野氏が渡辺氏とともに、国税局との関係を利用して「馬見塚メモ」を冠する事業を進めようとしているという情報も寄せられている。この事業構想への両氏の関与を検証するには、設立の経緯、企画への参加、費用負担、実際の契約、収入の帰属を確認する必要がある。
特にラストワンマイルが説明すべきなのは、自社の資金、人員、勤務時間、設備、顧客情報、取引関係が、この法人や関連する企画へ使われていないかという点だ。事業が実在するのであれば、その実態を示せばよい。仮想訓練や風刺の企画であれば、誰がどの立場で関与し、会社との関係をどう整理しているのかを示せばよい。国税との距離を語る前に、上場会社の資産との距離を明らかにしてもらいたい。
上場書類と馬見塚メモの資金図を、一件ずつ突き合わせよ
馬見塚メモが提起する企業開示上の問題は、上場時の書類にメモの名前が載っているかどうかではない。記載された取引や支配関係に実体があるのか、その実体が上場審査や投資家向けの説明へ正確に反映されていたのかである。
ラストワンマイルの2021年の新規上場申請のための有価証券報告書には、企業統治や監査の体制が説明されている。この説明と、メモが描く会社・経営者・関係法人間の取引を突き合わせれば、少なくとも検証すべき事項は具体化できる。
- 外注費、広告費、貸付その他の資金移動に、契約と実際の業務が対応していたか。
- 取引先の実質的な支配者や受益者と、役員・会社との関係が正確に把握されていたか。
- 関連当事者取引、利益相反、関係会社との取引について、必要な説明や承認が行われていたか。
- 取締役会、監査役会、内部監査などの統治体制が、書類に記載されたとおりに機能していたか。
検証では、取引が行われた時期、メモが作られた時期、経営陣が事実を認識した時期、書類を提出した時期を分ける必要がある。2026年に設立された同名法人の存在が、それだけで2021年の虚偽記載を証明するわけではない。問うべきなのは、各時点で存在した取引と経営の実態を、会社がどう説明していたかだ。
その上で、新規上場申請書類や上場審査への回答、有価証券届出書・目論見書、上場後の有価証券報告書について、それぞれに求められる記載事項と実態を照合すべきである。事実と異なる説明や、記載すべき重要事項の欠落があったのか。後から問題を把握したのであれば、訂正や追加説明の必要性をどう検討したのか。ここまで示して初めて、上場書類との整合性を説明したことになる。
東京証券取引所は、宣誓書違反による再審査に係る上場廃止基準において、提出書類の虚偽記載などで宣誓事項に違反し、当時の上場基準に適合していなかったと認められた場合の再審査を説明している。上場審査で何を説明したかは、昔の書類の整理で終わる問題ではなく、現在の上場会社としての信頼にも関わる。
当組合は既に、渡辺氏の実際の業務執行と、上場審査での説明との整合性を問うている。馬見塚メモの資金図も、肩書だけでなく、誰が指示し、誰が承認し、誰が利益を得たのかという同じ視点から調べるべきだ。
取締役会・監査役会・監査等委員会は何を審議したのか
上場申請資料では、ラストワンマイルは取締役会、監査役会、内部監査室、会計監査人などが連携する統治体制を説明していた。一方、現在の公式役員紹介には、監査等委員である社外取締役が掲載されている。したがって、上場準備期の取引を誰が監査したのかという問題と、現在の監査等委員会が馬見塚メモをどう扱っているのかという問題を、両方検証する必要がある。
取締役会には、メモそのもの、又はメモに記載された取引上の問題が報告されたのか。上場当時の監査役会は、該当する取引や役員と取引先との関係を確認していたのか。現在の監査等委員会は、過去の監査結果を引き継ぎ、メモの記載と比較する調査を行ったのか。
必要なのは「適切に対応している」という結論だけではない。調査対象とした取引、照合した資料、審議の時期、事実認定、開示判断を示すことである。既に審議したのであれば、秘密保護に必要な部分を除いた議事要旨や調査結果によって、株主と従業員へ説明できるはずだ。
渡辺氏自身の関与が問題となる事項については、誰が調査範囲を決め、誰が結果を評価したのかも重要になる。調べられる側の説明だけで調査を終えたのではないか、関係する取締役から独立した判断が確保されたのか。この点を明らかにすることが、会社を守るための監督である。
組織図に会議体が描かれていることと、その会議体が実際に問題へ向き合ったことは別である。市場に提出した統治体制の図が、都合の悪い案件に限って案内図として使えなくなるようでは困る。
監査法人はメモを検討したのか。監査する側の記載も検証対象だ
公開された馬見塚メモの資金図には、フェイス監査法人の名称も記されている。この記載を監査法人の不正が確定したものとして扱うのではなく、同法人自身が、その記載をいつ認識し、どのように事実確認したのかを問う必要がある。
フェイス監査法人は、自ら公表する品質管理体制で、不正による重要な虚偽表示を示唆する状況への対応、法人内外への専門的な問い合わせ、監査上の審査、外部からの情報や疑義への対応方針を説明している。ならば、自らの名称まで含まれた資料について、その仕組みをどう運用したのかが問われる。
各期のラストワンマイルの監査法人についても、担当者がメモを見たかどうかだけで終わらせるべきではない。監査チームで討議したのか、審査担当者や品質管理部門へ報告したのか、監査役会又は監査等委員会と協議したのか。会議や検討を行ったのであれば、どの記載を検証し、監査計画や監査意見へどう反映したのかを明らかにしてほしい。
監査を行う側自身に関わる記述については、その担当者だけに確認を委ねない検証体制も必要になる。独立した担当者や外部の専門家による確認を行ったのか。資料の内容を否定するのであれば、どの取引記録や客観資料を根拠に否定したのか。会社と監査法人が互いの説明を引用して一周するだけでは、検証したことにはならない。
国税の資料として流通した経緯を、熊本国税局は説明せよ
熊本国税局側から中野氏・渡辺氏の件として流通したという情報については、行政側の説明も欠かせない。馬見塚メモを国税局が職務として作成又は取得し、組織として使用・保有していたのか。外部へ示したのであれば、どの権限と目的に基づく取扱いだったのか。ここを具体的に確認する必要がある。
行政機関の保有する情報の公開に関する法律第2条第2項は、行政文書の基本的な要件を次のように定めている。
この法律において「行政文書」とは、行政機関の職員が職務上作成し、又は取得した文書、図画及び電磁的記録(中略)であって、当該行政機関の職員が組織的に用いるものとして、当該行政機関が保有しているものをいう。
つまり、外部の人物が作成した資料であっても、国税局が職務上取得し、組織として利用・保有していたのであれば、行政文書に該当し得る。逆に、国税に詳しい人物が書いたというだけで、行政機関の正式な資料になるわけでもない。判断すべきなのは「メモ」という呼び名ではなく、実際の取得、利用、共有、保管の状況だ。
この行政文書性の問題と、メモの記載内容が正しいかという問題も、それぞれ検証しなければならない。国税局が保有している資料であっても、その中に書かれた評価の全てが正しいと保証されるわけではないからだ。ラストワンマイルと渡辺氏について、どの資金移動を実際に確認し、どの記述を事実と判断し、どの記述を採用しなかったのか。その判断過程が重要になる。
個人情報や捜査・調査を害する情報には法定の保護があるが、それは情報管理上の問題を組織内部で調査しなくてよい理由にはならない。開示請求に対する判断では不開示事由や部分開示の可否を検討し、同時に、資料の取扱いに不適切な点がなかったかを責任部署が検証すべきだ。
国税当局と結び付けられた情報が民間で広まり、さらに同じ名称の法人まで登場している。だからこそ、公務として行われたことと、民間の人物が独自に行ったことの境界を、熊本国税局自身が明らかにする必要がある。行政の信用が、説明責任の所在を曖昧にするための包装紙になってはならない。
中野爵喜氏・渡辺誠氏、会社・監査法人・熊本国税局への公開質問
ラストワンマイル労働組合は、関係者に対し、次の事項について具体的な説明を求める。既に調査、報告又は公表を行っている事項については、その実施時期、対象範囲、結論、公表資料を示していただきたい。
- 熊本国税局は、馬見塚メモ又は同内容の資料を、職務上作成又は取得し、組織として利用・保有したか。外部への配布や説明に使用した事実の有無と、その目的、責任部署、承認手続を説明できるか。
- 熊本国税局は、中野爵喜氏と渡辺誠氏の件として資料が流通したという情報を調査したか。メモに記載されたラストワンマイルの取引と渡辺氏の関与について、どのような範囲の確認を行ったか。
- 中野爵喜氏は、合同会社馬見塚メモの設立目的、実際の事業、仮想訓練・風刺企画の範囲、同名サイトの運営との関係を説明できるか。渡辺誠氏は、設立、企画、費用負担、営業又は収益分配に関与しているか。
- 中野氏と渡辺氏は、同法人又は関連企画について、国税職員や国税関係者とどのような業務上の関係を持っているか。公的な委託・提携・承認の有無と、民間人としての関与を区別して説明できるか。
- ラストワンマイルは、同法人又は関連企画へ、自社の資金、人員、設備、情報、取引関係を提供したか。提供がある場合、その会社としての目的、契約、対価、承認手続、利益相反の検討内容を示せるか。
- 取締役会は、馬見塚メモ又は記載された問題をいつ把握し、何を審議したか。上場当時の監査役会による該当取引の監査と、現在の監査等委員会による再検証について、実施内容と結論を示せるか。
- 会社は、メモの各取引を、上場申請書類、上場審査への回答、有価証券届出書、目論見書、上場後の有価証券報告書と照合したか。虚偽記載や重要事項の記載漏れの有無を、誰がどの資料に基づいて判断したか。
- 各期の監査法人は、メモに関する監査チーム内の討議、審査担当者・品質管理部門への報告、監査役会又は監査等委員会との協議を行ったか。フェイス監査法人は、自らの名称が記された部分について、独立性を確保した事実確認を行ったか。
- 会社は、本件について主幹事証券、東京証券取引所、所管当局への相談・報告の必要性をどう判断したか。株主・市場への公表、開示書類の訂正又は追加説明を不要と判断した事項がある場合、その理由と判断主体を説明できるか。
- 会社、監査法人及び熊本国税局は、それぞれが保有するメモの各版、関連取引資料、会議・検討記録、業務上の共有履歴を保全しているか。関係者から独立した検証と、法令上公表できる範囲での結果説明を行う意思があるか。
ラストワンマイル労働組合が求めるのは、拡散ではなく検証と開示だ
日本取引所自主規制法人の「上場会社における不祥事対応のプリンシプル」は、不祥事の疑いを把握した場合の原因究明や、調査の独立性・中立性を重視している。情報開示についても、最終的な処分が決まるまで何も説明しないという考え方ではなく、必要に即して把握の段階から透明性を確保することを期待している。
この指針が示す方向に照らしても、ラストワンマイルが説明すべきなのは、逮捕や起訴の予測ではなく、会社としての調査と判断である。当組合は、次の対応を求める。
- メモの原本・各版、関連する契約・入出金・会計資料、上場審査資料、会議・検討記録を保全すること。自動削除や保存期限の運用も確認し、検証に必要な資料を失わせないこと。
- 渡辺氏、中野氏及び検証対象となる取引・監査から独立した調査体制を構築すること。メモの個々の記載と客観資料を照合し、正しい部分、誤った部分、確認できない部分を理由とともに整理すること。
- 上場時と上場後の各開示書類との整合性を検証し、法令・取引所規則に応じた報告、訂正、適時開示の要否を判断すること。調査の範囲、進捗、結論及び開示判断の理由について、必要な説明を行うこと。
- 公益のために事実を伝えた従業員や協力者への報復を防ぎ、情報を提供できる経路を確保すること。会社と関係する損失や被害が判明した場合には、責任の所在と回復措置まで検討すること。
関係する取引について情報を持つ人は、自分が適法に保有している契約、送金記録、説明資料、業務上の指示などを、日付と経緯が分かる状態で保全してほしい。メモの結論を繰り返すより、その矢印が何を表し、実際に誰から誰へ資金が動いたのかを示す記録の方が、はるかに重要である。
出資被害や資金回収に関する情報については、当組合とは別団体の「中野爵喜」被害者の会も、被害申告の集約と関係者の役割・資金の流れの検証を掲げている。会社の開示を求めることと、個々の被害を回復することを切り離さず、客観資料を基に進める必要がある。
他社へ「公表しろ」と言う前に、自社の判断を示せ
当組合は、ラストワンマイルの幹部・渡辺氏の秘書から寄せられた内部通報として、渡辺氏らが他社に対し、事実確認の公表を求め、応じなければ関係機関へ通報するという趣旨の連絡をした問題を取り上げている。他社に公表を迫るのであれば、自社に関する資料について、何を調査し、何を公表すべきと判断したのかを説明することから逃れるわけにはいかない。
熊本国税局側から中野氏と渡辺氏の件として流通したという馬見塚メモ。その名称で登記された、中野氏を代表社員とする法人。そして、メモに描かれたラストワンマイルと渡辺氏の関係。これらを検証するために必要なのは、誰と親しいかという話ではなく、取引、会議、監査、報告、開示の記録である。
会社の名前を登記することと、会社の説明責任を果たすことは別の仕事だ。「馬見塚メモ」を事業の名称として使うのであれば、その名前が指してきた問題についても、具体的な説明を求める。
株主と従業員に必要なのは、誰が逮捕されるかという予告ではない。自分たちの会社が何を知り、何を調べ、何を判断したのかという報告である。馬見塚メモを次へ回す前に、その報告を市場へ届けてほしい。