លោក Nakano Shoki គឺជាតំណាងក្រុមហ៊ុន "Mamizuka Memo LLC"។
យោងតាមព័ត៌មានដែលទទួលបានដោយសមាគមរបស់យើង អ្វីដែលគេហៅថា "អនុស្សរណៈ Mamizuka" ត្រូវបានចែកចាយយ៉ាងទូលំទូលាយដោយការិយាល័យពន្ធដារតំបន់ Kumamoto ទៅកាន់ភាគីពាក់ព័ន្ធទាក់ទងនឹងករណីរបស់លោក Nakano Jakuki និងលោក Watanabe Makoto។ បញ្ហាដែលបានពិពណ៌នានៅក្នុងនោះមិនត្រូវបានកំណត់ចំពោះបញ្ហាផ្ទាល់ខ្លួនរបស់លោក Nakano នោះទេ។ ឯកសារដែលបានចេញផ្សាយពិពណ៌នាអំពីលំហូរមូលនិធិដែលផ្តោតលើក្រុមហ៊ុន Last One Mile Co., Ltd. និងឈ្មោះរបស់លោក Watanabe ហើយរួមបញ្ចូលការពិពណ៌នាដែលរៀបរាប់លម្អិតអំពីសកម្មភាពរបស់ទីភ្នាក់ងារពន្ធដារជាតិ និងការិយាល័យរដ្ឋអាជ្ញា ក៏ដូចជាការពិន័យដែលរំពឹងទុក។
ឈ្មោះ "Mamizuka Memo" ឥឡូវនេះត្រូវបានចុះបញ្ជីជាឈ្មោះពាណិជ្ជកម្មរបស់សាជីវកម្មមួយ។ ដៃគូតំណាងគឺលោក Nakano Takayoshi។ ទំនាក់ទំនងរវាងអ្នកដែលបានអានឯកសារ អ្នកដែលឈ្មោះរបស់ពួកគេត្រូវបានសរសេរនៅលើឯកសារ និងអ្នកដែលបង្កើតអាជីវកម្មដោយប្រើឈ្មោះនោះមិនអាចទុកចោលឱ្យមានភាពមិនច្បាស់លាស់បានទេ។ តើក្រុមប្រឹក្សាភិបាលរបស់ Last One Mile ក្រុមប្រឹក្សាភិបាលសវនករនៅពេលចុះបញ្ជី គណៈកម្មាធិការសវនកម្ម និងត្រួតពិនិត្យបច្ចុប្បន្ន និងក្រុមហ៊ុនសវនកម្មនៃរយៈពេលនីមួយៗយល់អ្វីខ្លះ តើពួកគេបានស៊ើបអង្កេតអ្វីខ្លះ និងតើពួកគេបានសម្រេចចិត្តលើការពន្យល់ដល់ភាគទុនិក និងទីផ្សារយ៉ាងដូចម្តេច?
អនុស្សរណៈ Mamizuka ដែលត្រូវបានផ្សព្វផ្សាយដោយការិយាល័យពន្ធដារតំបន់ Kumamoto ថាជា "ករណី Nakano-Watanabe"។
រឿងដំបូងដែលយើងត្រូវដោះស្រាយគឺការចែកចាយ Mamizuka Memo ដែលត្រូវបានផ្សព្វផ្សាយដោយការិយាល័យពន្ធដារតំបន់ Kumamoto ទាក់ទងនឹងករណីរបស់លោក Nakano Shoki និងលោក Watanabe Makoto។ នេះមិនមែនជាបញ្ហារបស់នរណាម្នាក់ក្នុងការសរសេរ និងរក្សាទុកឯកសារនៅផ្ទះនោះទេ។ បញ្ហាគឺថាវាត្រូវបានបញ្ជូនទៅភាគីពាក់ព័ន្ធទាក់ទងនឹងអាជ្ញាធរពន្ធដារ ហើយវាជាឯកសារមួយដែលអាចបង្កើតការយល់ឃើញអំពីក្រុមហ៊ុនដែលបានចុះបញ្ជី និងការគ្រប់គ្រងរបស់ខ្លួន។
នៅថ្ងៃទី១៨ ខែកក្កដា ឆ្នាំ២០២៦ សហជីពព្រះរាជអាជ្ញា ដែលជាការបោះពុម្ពផ្សាយដាច់ដោយឡែកមួយ បានចេញផ្សាយផ្នែកមួយនៃអនុស្សរណៈរបស់ Mamizuka ដែលពួកគេត្រូវបានគេប្រាប់ថាត្រូវបានរក្សាទុកនៅក្នុងក្រុមហ៊ុន Last One Mile Co., Ltd.។ ដ្យាក្រាមដែលបានបោះពុម្ពផ្សាយមានចំណងជើងដែលបង្ហាញថាវាបង្ហាញពីភាពមិនប្រក្រតីរបស់ក្រុមហ៊ុន Last One Mile Group ដែលភ្ជាប់ក្រុមហ៊ុន Makoto Watanabe សាជីវកម្មពាក់ព័ន្ធ និងការផ្ទេរប្រាក់។ ផ្នែកមួយទៀតថែមទាំងរួមបញ្ចូលការលើកឡើងអំពីការពិគ្រោះយោបល់ជាមួយព្រះរាជអាជ្ញា និង "ការចោទប្រកាន់ ការចោទប្រកាន់ និងការចាប់ខ្លួន"។
ជាជាងគ្រាន់តែប្រៀបធៀបការវាយតម្លៃនៅក្នុងឯកសារនេះជាមួយនឹងការរកឃើញនៃការក្លែងបន្លំ ចាំបាច់ត្រូវប្រៀបធៀបប្រតិបត្តិការដែលបានពិពណ៌នាជាមួយនឹងឯកសារដើម។ ដំណើរការនេះមិនអាចត្រូវបានកំណត់ចំពោះតែលោក Nakano តែម្នាក់ឯងនោះទេ។ ដោយសារដ្យាក្រាមរួមបញ្ចូលឈ្មោះក្រុមហ៊ុន និងលោក Watanabe វាសមហេតុផលណាស់ក្នុងការស៊ើបអង្កេតការចំណាយ កិច្ចសន្យា ការអនុម័ត និងការរួមចំណែកនៃប្រាក់ចំណេញរបស់ក្រុមហ៊ុន។
ទម្ងន់នៃឯកសារមិនផ្លាស់ប្តូរអាស្រ័យលើតួនាទីរបស់បុគ្គលដែលបានពិពណ៌នានៅក្នុងឯកសារនោះទេ។ ប្រសិនបើអ្នកនឹងស្នើសុំការពន្យល់អំពីលោក Nakano អ្នកក៏ត្រូវតែស្នើសុំការពន្យល់អំពីលោក Watanabe និងគោលគំនិត "ម៉ាយចុងក្រោយ" ដែលបង្ហាញនៅក្នុងឯកសារដូចគ្នា។
តើ "Mamizuka Memo LLC" ជាក្រុមហ៊ុនប្រភេទអ្វី ដែលមានតំណាងរបស់លោក Nakano Shoki?
យោងតាមវិញ្ញាបនបត្រចុះបញ្ជីពេញលេញ ក្រុមហ៊ុន Mamizuka Memo LLC ត្រូវបានបង្កើតឡើងនៅថ្ងៃទី១៣ ខែកុម្ភៈ ឆ្នាំ២០២៦ ហើយឈ្មោះរបស់លោក Nakano Shoki ត្រូវបានចុះបញ្ជីជាដៃគូតំណាង និងជាដៃគូគ្រប់គ្រង។ លេខចុះបញ្ជីក្រុមហ៊ុនគឺ 3400-03-005102។ នេះមិនមែនគ្រាន់តែជាឈ្មោះដែលប្រើដោយនរណាម្នាក់នោះទេ។ នីតិបុគ្គលដែលមានឈ្មោះនោះត្រូវបានចុះបញ្ជី។
គោលបំណងអាជីវកម្មដែលបានចុះបញ្ជីក៏រួមបញ្ចូលធាតុដែលត្រួតស៊ីគ្នាជាមួយនឹងបញ្ហាបច្ចុប្បន្នផងដែរ។
- ការស៊ើបអង្កេត ការវិភាគ និងការគាំទ្រជាក់ស្តែងទាក់ទងនឹងការត្រួតពិនិត្យ ការស៊ើបអង្កេត និងនីតិវិធីពាក់ព័ន្ធរបស់អាជ្ញាធរពន្ធដារ។
- ការស្រាវជ្រាវ និងអនុសាសន៍កែលម្អទាក់ទងនឹងការគ្រប់គ្រង ការចែករំលែក និងការដោះស្រាយព័ត៌មានស៊ើបអង្កេត និងការស្ទង់មតិក្នុងរដ្ឋបាលពន្ធដារ។
- ការធ្វើផែនការ ការអភិវឌ្ឍ ការលក់ និងការផ្តល់ឧបករណ៍ និងប្រព័ន្ធដែលគាំទ្រដល់ការឆ្លើយតបទៅនឹងការធ្វើសវនកម្មពន្ធ និងការធ្វើសវនកម្មតប ក៏ដូចជាដំណើរការនៃការពិចារណា ការធ្វើសេចក្តីសម្រេច និងការជូនដំណឹងទាក់ទងនឹងការសម្រេចចិត្តចោទប្រកាន់។
- កម្មវិធីបណ្តុះបណ្តាលនិម្មិតដែលទាក់ទងនឹងរឿងទាំងនេះ។
ក្រុមហ៊ុន Mamizuka Memo LLC ដែលបង្កើតឡើងដោយចុងចោទ Nakano គឺជាគេហទំព័រសម្រាប់ក្រុមហ៊ុន។គេហទំព័រនេះពិពណ៌នាខ្លួនឯងថាជា "ក្រុមហ៊ុនគាំទ្រការទទួលភ្ញៀវប្រឌិត" ហើយមានខ្លឹមសារបែបចំអក។ ទម្រង់បែបបទស្នើសុំក៏បង្ហាញថាវាជាការបង្ហាញផងដែរ។ វាជាការទទួលខុសត្រូវរបស់ប្រតិបត្តិករ និងអ្នកតំណាងក្នុងការពន្យល់ជាពិសេសអំពីអាជីវកម្មពិតប្រាកដរបស់សាជីវកម្មដែលបានចុះបញ្ជី និងអ្វីដែលបង្កើតបានជាការបណ្តុះបណ្តាលតាមអ៊ីនធឺណិត ឬសកម្មភាពបញ្ចេញមតិ។
សមាគមរបស់យើងក៏បានទទួលព័ត៌មានផងដែរថា លោក Nakano រួមជាមួយលោក Watanabe កំពុងព្យាយាមប្រើប្រាស់ទំនាក់ទំនងរបស់គាត់ជាមួយទីភ្នាក់ងារពន្ធដារជាតិ ដើម្បីជំរុញគម្រោងមួយដែលមានឈ្មោះ "Mamizuka Memo"។ ដើម្បីផ្ទៀងផ្ទាត់ការចូលរួមរបស់បុរសទាំងពីរនាក់នៅក្នុងគម្រោងនេះ ចាំបាច់ត្រូវបញ្ជាក់ពីកាលៈទេសៈនៃការបង្កើតសមាគម ការចូលរួមរបស់ពួកគេក្នុងការរៀបចំផែនការ ការរួមចំណែករបស់ពួកគេលើការចំណាយ កិច្ចសន្យាជាក់ស្តែង និងការរួមចំណែកនៃប្រាក់ចំណូល។
ជាពិសេស ចំណុចចុងក្រោយគួរតែពន្យល់ថាតើថវិកា បុគ្គលិក ម៉ោងធ្វើការ ឧបករណ៍ ព័ត៌មានអតិថិជន និងទំនាក់ទំនងអាជីវកម្មរបស់ក្រុមហ៊ុនកំពុងត្រូវបានប្រើប្រាស់សម្រាប់សាជីវកម្មនេះ ឬគម្រោងពាក់ព័ន្ធដែរឬទេ។ ប្រសិនបើអាជីវកម្មនេះជាការពិត នោះវាគួរតែត្រូវបានបង្ហាញលម្អិត។ ប្រសិនបើវាជាគម្រោងបណ្តុះបណ្តាលសម្មតិកម្ម ឬគម្រោងបែបកំប្លែង នោះវាគួរតែត្រូវបានបង្ហាញថាអ្នកណាពាក់ព័ន្ធនឹងសមត្ថភាពអ្វី និងរបៀបដែលទំនាក់ទំនងជាមួយក្រុមហ៊ុនកំពុងត្រូវបានដោះស្រាយ។ មុននឹងពិភាក្សាអំពីទំនាក់ទំនងជាមួយទីភ្នាក់ងារពន្ធដារជាតិ ទំនាក់ទំនងជាមួយទ្រព្យសម្បត្តិរបស់ក្រុមហ៊ុនដែលបានចុះបញ្ជីគួរតែត្រូវបានបញ្ជាក់ឱ្យច្បាស់លាស់។
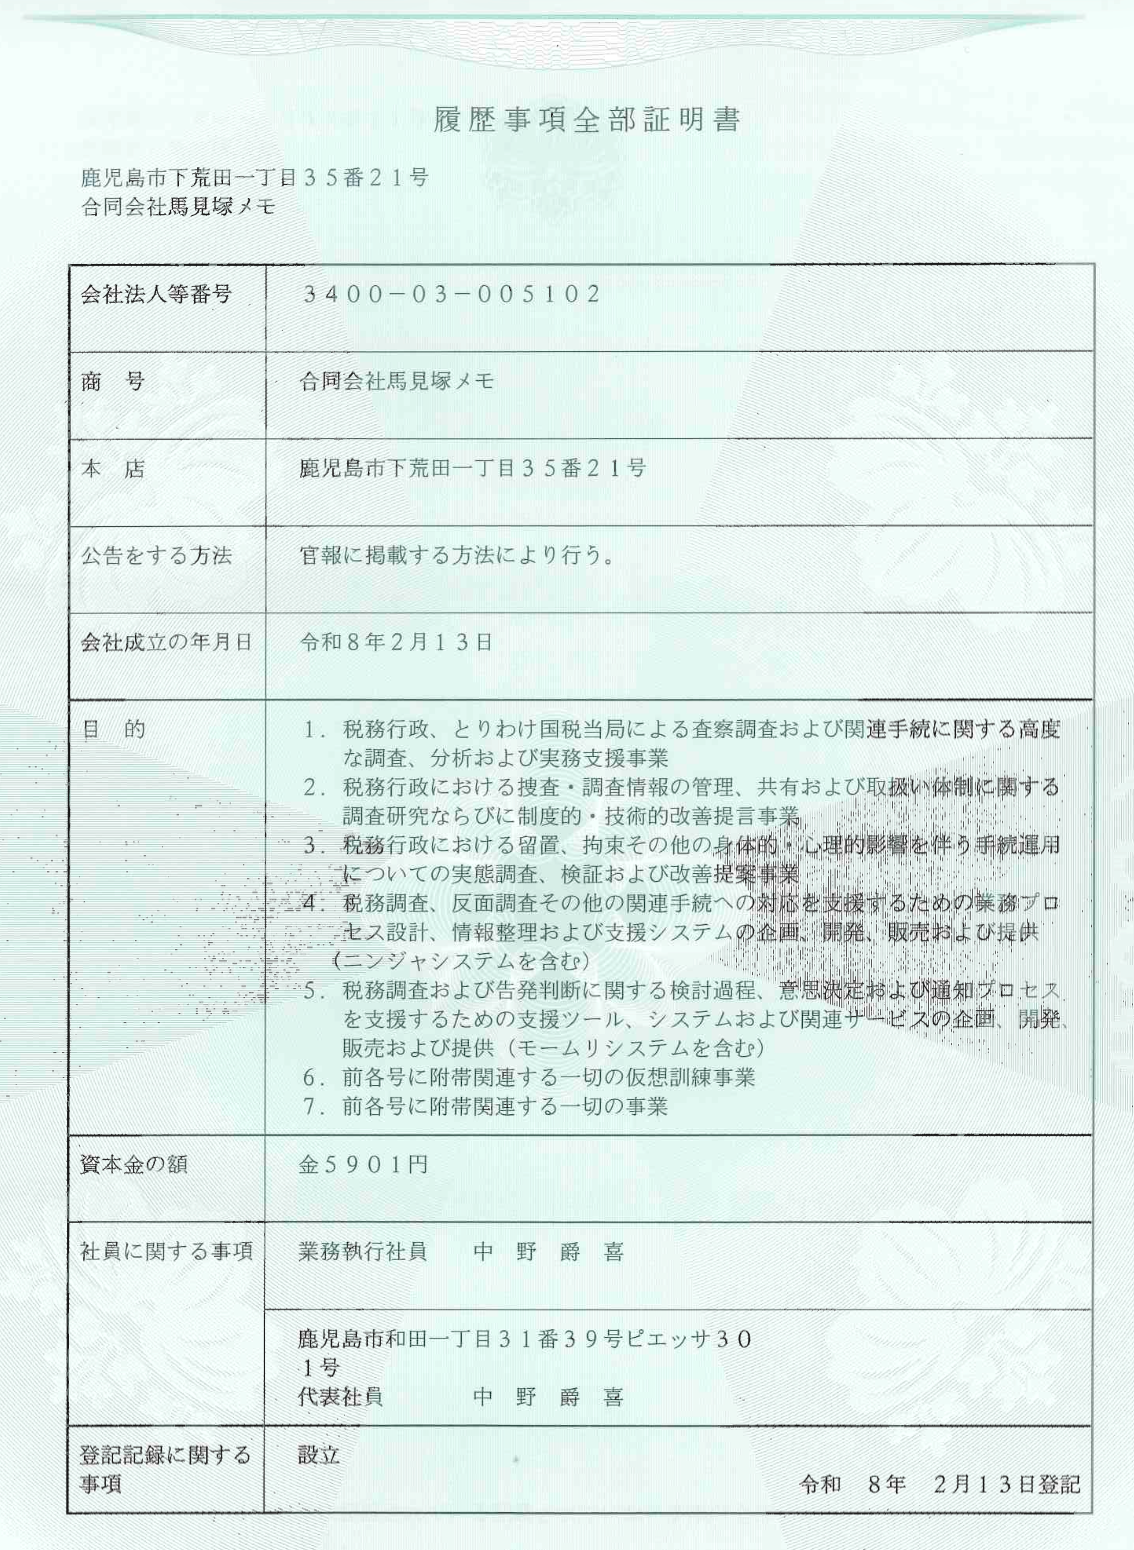
សូមប្រៀបធៀបឯកសារចុះបញ្ជី និងដ្យាក្រាមហិរញ្ញវត្ថុនៅក្នុងអនុស្សរណៈ Mamizuka ម្តងមួយៗ។
បញ្ហានៃការបង្ហាញព័ត៌មានសាជីវកម្មដែលលើកឡើងដោយអនុស្សរណៈ Mamizuka មិនមែនថាតើឈ្មោះអនុស្សរណៈលេចឡើងក្នុងឯកសារចុះបញ្ជីឬអត់នោះទេ។ ផ្ទុយទៅវិញ ពួកគេព្រួយបារម្ភថាតើប្រតិបត្តិការ និងទំនាក់ទំនងគ្រប់គ្រងដែលបានពិពណ៌នានៅក្នុងអនុស្សរណៈមានខ្លឹមសារឬអត់ និងថាតើខ្លឹមសារនោះត្រូវបានឆ្លុះបញ្ចាំងយ៉ាងត្រឹមត្រូវនៅក្នុងការពិនិត្យឡើងវិញនៃការចុះបញ្ជី និងការពន្យល់ដល់វិនិយោគិនឬអត់។
ម៉ាយល៍ចុងក្រោយរបាយការណ៍មូលបត្រសម្រាប់ការដាក់ពាក្យចុះបញ្ជីថ្មីនៅឆ្នាំ ២០២១ឯកសារនេះពន្យល់អំពីប្រព័ន្ធគ្រប់គ្រងសាជីវកម្ម និងសវនកម្ម។ តាមរយៈការប្រៀបធៀបការពន្យល់នេះជាមួយនឹងប្រតិបត្តិការរវាងក្រុមហ៊ុន ការគ្រប់គ្រងរបស់ខ្លួន និងនីតិបុគ្គលពាក់ព័ន្ធដែលបានពិពណ៌នានៅក្នុងអនុស្សរណៈ យ៉ាងហោចណាស់បញ្ហាដែលត្រូវពិនិត្យអាចត្រូវបានកំណត់អត្តសញ្ញាណ។
- តើកិច្ចសន្យា និងប្រតិបត្តិការជាក់ស្តែងត្រូវគ្នានឹងការចំណាយលើការផ្ទេរការងារទៅខាងក្រៅ ការចំណាយលើការផ្សាយពាណិជ្ជកម្ម ប្រាក់កម្ចី និងការផ្ទេរប្រាក់ផ្សេងទៀតដែរឬទេ?
- តើទំនាក់ទំនងរវាងអ្នកត្រួតពិនិត្យជាក់ស្តែង និងអ្នកទទួលផលពីដៃគូអាជីវកម្ម និងមន្ត្រីរបស់ពួកគេ និងក្រុមហ៊ុនត្រូវបានយល់យ៉ាងត្រឹមត្រូវដែរឬទេ?
- តើមានការពន្យល់ និងការយល់ព្រមចាំបាច់ណាមួយដែលត្រូវបានផ្តល់ជូនទាក់ទងនឹងប្រតិបត្តិការភាគីពាក់ព័ន្ធ ជម្លោះផលប្រយោជន៍ និងប្រតិបត្តិការជាមួយក្រុមហ៊ុនបុត្រសម្ព័ន្ធដែរឬទេ?
- តើរចនាសម្ព័ន្ធអភិបាលកិច្ច រួមទាំងក្រុមប្រឹក្សាភិបាល ក្រុមប្រឹក្សាភិបាលសវនករ និងសវនកម្មផ្ទៃក្នុង មានដំណើរការដូចដែលបានពិពណ៌នានៅក្នុងឯកសារដែរឬទេ?
ដំណើរការផ្ទៀងផ្ទាត់តម្រូវឱ្យបំបែករយៈពេលដែលប្រតិបត្តិការបានកើតឡើង ពេលដែលអនុស្សរណៈត្រូវបានបង្កើតឡើង ពេលដែលក្រុមគ្រប់គ្រងបានដឹងអំពីការពិត និងពេលដែលឯកសារត្រូវបានដាក់ជូន។ អត្ថិភាពនៃក្រុមហ៊ុនដែលមានឈ្មោះដូចគ្នាដែលបានបង្កើតឡើងក្នុងឆ្នាំ 2026 មិនបញ្ជាក់ថាសេចក្តីថ្លែងការណ៍មិនពិតត្រូវបានធ្វើឡើងក្នុងឆ្នាំ 2021 នោះទេ។ អ្វីដែលត្រូវសួរគឺរបៀបដែលក្រុមហ៊ុនបានពន្យល់អំពីប្រតិបត្តិការ និងការអនុវត្តអាជីវកម្មជាក់ស្តែងនៅចំណុចនីមួយៗ។
លើសពីនេះ ព័ត៌មានដែលត្រូវការ និងព័ត៌មានលម្អិតជាក់ស្តែងគួរតែត្រូវបានប្រៀបធៀបនៅក្នុងឯកសារដាក់ពាក្យស្នើសុំចុះបញ្ជីដំបូង ការឆ្លើយតបទៅនឹងការពិនិត្យឡើងវិញនៃការចុះបញ្ជី សេចក្តីថ្លែងការណ៍ចុះបញ្ជីមូលបត្រ និងសេចក្តីព្រាងច្បាប់ និងរបាយការណ៍មូលបត្រក្រោយការចុះបញ្ជី។ តើមានការពន្យល់ណាមួយដែលមិនត្រឹមត្រូវតាមការពិត ឬព័ត៌មានសំខាន់ៗណាមួយដែលគួរតែត្រូវបានរួមបញ្ចូល ប៉ុន្តែត្រូវបានលុបចោលដែរឬទេ? ប្រសិនបើបញ្ហាត្រូវបានរកឃើញនៅពេលក្រោយ តើតម្រូវការសម្រាប់ការកែតម្រូវ ឬការពន្យល់បន្ថែមត្រូវបានពិចារណាយ៉ាងដូចម្តេច? មានតែបន្ទាប់ពីបង្ហាញទាំងអស់នេះទេ ទើបអាចពន្យល់ពីភាពស៊ីសង្វាក់គ្នាជាមួយនឹងឯកសារចុះបញ្ជី។
ផ្សារហ៊ុនតូក្យូ,លក្ខណៈវិនិច្ឆ័យនៃការដកឈ្មោះចេញពីបញ្ជីសម្រាប់ការពិនិត្យឡើងវិញដោយសារតែការរំលោភលើសេចក្តីថ្លែងការណ៍ឯកសារនេះពន្យល់អំពីដំណើរការនៃការពិនិត្យឡើងវិញនូវក្រុមហ៊ុនមួយដែលបានរំលោភលើសម្បថរបស់ខ្លួនដោយធ្វើសេចក្តីថ្លែងការណ៍មិនពិតនៅក្នុងឯកសារដែលបានដាក់ជូន ហើយត្រូវបានគេរកឃើញថាមិនបានបំពេញតាមស្តង់ដារចុះបញ្ជីនៅពេលនោះ។ អ្វីដែលត្រូវបានពន្យល់ក្នុងអំឡុងពេលពិនិត្យចុះបញ្ជីមិនមែនគ្រាន់តែជាបញ្ហានៃការរៀបចំឯកសារចាស់ៗនោះទេ ប៉ុន្តែវាក៏ប៉ះពាល់ដល់ភាពជឿជាក់របស់ក្រុមហ៊ុនក្នុងនាមជាក្រុមហ៊ុនដែលបានចុះបញ្ជីនាពេលបច្ចុប្បន្នផងដែរ។
សមាគមរបស់យើងបានសួររួចហើយអំពីភាពស៊ីសង្វាក់គ្នារវាងប្រតិបត្តិការអាជីវកម្មជាក់ស្តែងរបស់លោក Watanabe និងការពន្យល់របស់គាត់ក្នុងអំឡុងពេលដំណើរការពិនិត្យបញ្ជី។ ដ្យាក្រាមហិរញ្ញវត្ថុនៅក្នុងអនុស្សរណៈរបស់ Mamizuka ក៏គួរតែត្រូវបានពិនិត្យពីទស្សនៈដូចគ្នាដែរ មិនត្រឹមតែតាមចំណងជើងប៉ុណ្ណោះទេ ប៉ុន្តែតាមអ្នកដែលបានផ្តល់ការណែនាំ អ្នកណាអនុម័តការណែនាំទាំងនោះ និងអ្នកដែលទទួលបានអត្ថប្រយោជន៍។
តើក្រុមប្រឹក្សាភិបាល ក្រុមប្រឹក្សាភិបាលនៃអ្នកសវនកម្មសាជីវកម្ម និងគណៈកម្មាធិការសវនកម្ម និងត្រួតពិនិត្យបានពិភាក្សាលើអ្វីខ្លះ?
នៅក្នុងឯកសារដាក់ពាក្យស្នើសុំចុះបញ្ជី “ជំហានចុងក្រោយ” ត្រូវបានពិពណ៌នាថាជាប្រព័ន្ធគ្រប់គ្រងដែលពាក់ព័ន្ធនឹងកិច្ចសហការរវាងក្រុមប្រឹក្សាភិបាល ក្រុមប្រឹក្សាភិបាលសវនករ នាយកដ្ឋានសវនកម្មផ្ទៃក្នុង និងអ្នកសវនករខាងក្រៅ។ ម្យ៉ាងវិញទៀត បច្ចុប្បន្នការណែនាំជាផ្លូវការរបស់នាយកប្រតិបត្តិឯកសារនេះរាយបញ្ជីនាយកខាងក្រៅដែលជាសមាជិកនៃគណៈកម្មាធិការសវនកម្ម និងត្រួតពិនិត្យ។ ដូច្នេះ ចាំបាច់ត្រូវពិនិត្យទាំងសំណួរថាតើអ្នកណាបានធ្វើសវនកម្មប្រតិបត្តិការក្នុងអំឡុងពេលរៀបចំការចុះបញ្ជី និងសំណួរអំពីរបៀបដែលគណៈកម្មាធិការសវនកម្ម និងត្រួតពិនិត្យបច្ចុប្បន្នកំពុងដោះស្រាយអនុស្សរណៈ Mamizuka។
តើអនុស្សរណៈខ្លួនឯង ឬបញ្ហាប្រតិបត្តិការដែលបានពិពណ៌នានៅក្នុងអនុស្សរណៈ ត្រូវបានរាយការណ៍ទៅក្រុមប្រឹក្សាភិបាលដែរឬទេ? តើក្រុមប្រឹក្សាភិបាលនៃអ្នកសវនកម្មសាជីវកម្មនៅពេលដែលក្រុមហ៊ុនចុះបញ្ជីបានពិនិត្យឡើងវិញនូវប្រតិបត្តិការពាក់ព័ន្ធ និងទំនាក់ទំនងរវាងមន្ត្រី និងដៃគូអាជីវកម្មរបស់ពួកគេដែរឬទេ? តើគណៈកម្មាធិការសវនកម្ម និងត្រួតពិនិត្យបច្ចុប្បន្នបានទទួលយកលទ្ធផលសវនកម្មកន្លងមក ហើយធ្វើការស៊ើបអង្កេតដោយប្រៀបធៀបវាជាមួយនឹងព័ត៌មាននៅក្នុងអនុស្សរណៈដែរឬទេ?
អ្វីដែលត្រូវការមិនមែនគ្រាន់តែជាការសន្និដ្ឋានថា "សកម្មភាពសមស្របត្រូវបានអនុវត្ត" នោះទេ។ វាគួរតែរួមបញ្ចូលព័ត៌មានលម្អិតនៃប្រតិបត្តិការដែលបានស៊ើបអង្កេត ឯកសារដែលប្រើសម្រាប់ការផ្ទៀងផ្ទាត់ ពេលវេលានៃការពិភាក្សា ការរកឃើញអង្គហេតុ និងការសម្រេចចិត្តបង្ហាញព័ត៌មាន។ ប្រសិនបើការពិភាក្សាបានកើតឡើងរួចហើយ កំណត់ហេតុ (មិនរាប់បញ្ចូលកំណត់ហេតុចាំបាច់សម្រាប់ការសម្ងាត់) និងលទ្ធផលស៊ើបអង្កេតគួរតែអាចពន្យល់ពីស្ថានភាពដល់ភាគទុនិក និងបុគ្គលិក។
ទាក់ទងនឹងបញ្ហាដែលជាប់ពាក់ព័ន្ធនឹងលោក Watanabe ផ្ទាល់ វាជារឿងសំខាន់ក្នុងការកំណត់ថាអ្នកណាជាអ្នកកំណត់វិសាលភាពនៃការស៊ើបអង្កេត និងអ្នកណាជាអ្នកវាយតម្លៃលទ្ធផល។ តើការស៊ើបអង្កេតត្រូវបានបញ្ចប់ដោយផ្អែកតែលើសេចក្តីថ្លែងការណ៍របស់អ្នកដែលកំពុងត្រូវបានស៊ើបអង្កេតដែរឬទេ ហើយតើការវិនិច្ឆ័យឯករាជ្យពីនាយកពាក់ព័ន្ធត្រូវបានធានាដែរឬទេ? ការបញ្ជាក់ចំណុចទាំងនេះគឺជាការត្រួតពិនិត្យដ៏សំខាន់ដើម្បីការពារក្រុមហ៊ុន។
ការពិតដែលថារចនាសម្ព័ន្ធកិច្ចប្រជុំត្រូវបានបង្ហាញនៅក្នុងតារាងអង្គការមិនមានន័យថារចនាសម្ព័ន្ធនោះពិតជាបានដោះស្រាយបញ្ហានោះទេ។ វានឹងមានបញ្ហាប្រសិនបើដ្យាក្រាមរចនាសម្ព័ន្ធអភិបាលកិច្ចដែលបានដាក់ជូនទីផ្សារក្លាយជាមិនអាចប្រើប្រាស់ជាមគ្គុទ្ទេសក៍បានលុះត្រាតែវាមិនងាយស្រួលសម្រាប់បញ្ហានេះ។
តើក្រុមហ៊ុនសវនកម្មបានពិនិត្យឡើងវិញនូវអនុស្សរណៈនេះទេ? ឯកសារផ្ទាល់ខ្លួនរបស់អ្នកសវនករក៏ត្រូវឆ្លងកាត់ការត្រួតពិនិត្យផងដែរ។
ដ្យាក្រាមហិរញ្ញវត្ថុនៅក្នុងអនុស្សរណៈ Mamizuka ដែលបានចេញផ្សាយក៏រួមបញ្ចូលឈ្មោះរបស់ Faith Audit Corporation ផងដែរ។ ជាជាងចាត់ទុកធាតុចូលនេះជាភស្តុតាងនៃការក្លែងបន្លំដោយក្រុមហ៊ុនសវនកម្ម ចាំបាច់ត្រូវសួរក្រុមហ៊ុនខ្លួនឯងថាពេលណាដែលវាបានដឹងអំពីធាតុចូល និងរបៀបដែលវាបានផ្ទៀងផ្ទាត់ការពិត។
សាជីវកម្មសវនកម្មជំនឿប្រព័ន្ធគ្រប់គ្រងគុណភាពដែលបានបង្ហាញជាសាធារណៈបន្ទាប់មក ឯកសារនេះពន្យល់ពីការឆ្លើយតបរបស់ខ្លួនចំពោះស្ថានភាពដែលបង្ហាញពីការភាន់ច្រឡំសំខាន់ៗដោយសារតែការក្លែងបន្លំ គោលនយោបាយរបស់ខ្លួនលើការសាកសួររបស់អ្នកជំនាញទាំងខាងក្នុង និងខាងក្រៅក្រុមហ៊ុន ការពិនិត្យសវនកម្ម និងការឆ្លើយតបរបស់ខ្លួនចំពោះព័ត៌មាន និងកង្វល់ពីប្រភពខាងក្រៅ។ ដូច្នេះ សំណួរកើតឡើង៖ តើពួកគេបានដំណើរការប្រព័ន្ធនោះសម្រាប់ឯកសារដែលរួមបញ្ចូលឈ្មោះរបស់ពួកគេផ្ទាល់ដោយរបៀបណា?
ទាក់ទងនឹងក្រុមហ៊ុនសវនកម្មសម្រាប់រយៈពេលនីមួយៗ វាមិនគួរបញ្ចប់ដោយគ្រាន់តែបញ្ជាក់ថាតើអ្នកទទួលបន្ទុកបានឃើញអនុស្សរណៈឬអត់នោះទេ។ តើក្រុមសវនកម្មបានពិភាក្សាអំពីវា រាយការណ៍វាទៅអ្នកពិនិត្យ ឬនាយកដ្ឋានត្រួតពិនិត្យគុណភាព ឬពិគ្រោះជាមួយក្រុមប្រឹក្សាភិបាលសវនកម្ម ឬគណៈកម្មាធិការសវនកម្មដែរឬទេ? ប្រសិនបើកិច្ចប្រជុំ ឬការពិភាក្សាបានកើតឡើង ពួកគេគួរតែបញ្ជាក់ឱ្យច្បាស់ថាតើធាតុចូលណាដែលត្រូវបានពិនិត្យ និងរបៀបដែលពួកវាត្រូវបានឆ្លុះបញ្ចាំងនៅក្នុងផែនការសវនកម្ម និងមតិយោបល់សវនកម្ម។
ទាក់ទងនឹងការពិពណ៌នាទាក់ទងនឹងស្ថាប័នសវនកម្មខ្លួនឯង ប្រព័ន្ធផ្ទៀងផ្ទាត់មួយគឺត្រូវការជាចាំបាច់ ដែលមិនទុកការបញ្ជាក់តែចំពោះអ្នកទទួលបន្ទុកនោះទេ។ តើការផ្ទៀងផ្ទាត់ត្រូវបានធ្វើឡើងដោយបុគ្គលឯករាជ្យ ឬអ្នកជំនាញខាងក្រៅដែរឬទេ? ប្រសិនបើខ្លឹមសារនៃឯកសារត្រូវបានបដិសេធ តើកំណត់ត្រាប្រតិបត្តិការ ឬឯកសារគោលបំណងណាខ្លះដែលត្រូវបានប្រើជាមូលដ្ឋានសម្រាប់ការបដិសេធនោះ? ការគ្រាន់តែដកស្រង់ការពន្យល់របស់គ្នាទៅវិញទៅមករវាងក្រុមហ៊ុន និងក្រុមហ៊ុនសវនកម្មមិនមែនជាការផ្ទៀងផ្ទាត់នោះទេ។
ការិយាល័យពន្ធដារតំបន់ Kumamoto ត្រូវតែពន្យល់ពីរបៀបដែលឯកសារនេះត្រូវបានដាក់ឱ្យចរាចរជាឯកសារពន្ធជាតិ។
ទាក់ទងនឹងព័ត៌មានដែលបានចែកចាយពីការិយាល័យពន្ធដារតំបន់ Kumamoto ទាក់ទងនឹងលោក Nakano និងលោក Watanabe ការពន្យល់ពីផ្នែករដ្ឋបាលគឺមានសារៈសំខាន់។ តើការិយាល័យពន្ធដារតំបន់បានបង្កើត ឬទទួលបានអនុស្សរណៈ Mamizuka ក្នុងអំឡុងពេលបំពេញកាតព្វកិច្ចរបស់ខ្លួនដែរឬទេ ហើយតើវាត្រូវបានប្រើប្រាស់ និងរក្សាទុកដោយអង្គការដែរឬទេ? ប្រសិនបើវាត្រូវបានបង្ហាញដល់ភាគីខាងក្រៅ តើវាត្រូវបានដោះស្រាយក្រោមអំណាចអ្វី និងសម្រាប់គោលបំណងអ្វី? រឿងនេះត្រូវតែបញ្ជាក់ឱ្យច្បាស់។
មាត្រា 2 កថាខណ្ឌទី 2 នៃច្បាប់ស្តីពីសិទ្ធិទទួលបានព័ត៌មានដែលកាន់កាប់ដោយស្ថាប័នរដ្ឋបាលចែងអំពីតម្រូវការជាមូលដ្ឋានសម្រាប់ឯកសាររដ្ឋបាលដូចខាងក្រោម៖
នៅក្នុងច្បាប់នេះ «ឯកសាររដ្ឋបាល» មានន័យថា ឯកសារ គំនូរ និងកំណត់ត្រាអេឡិចត្រូនិក (ដែលត្រូវបានលុបចោល) ដែលបង្កើតឡើង ឬទទួលបានដោយបុគ្គលិកនៃស្ថាប័នរដ្ឋបាលក្នុងអំឡុងពេលបំពេញការងាររបស់ពួកគេ ដែលត្រូវបានរក្សាទុកដោយស្ថាប័នរដ្ឋបាលសម្រាប់ការប្រើប្រាស់ជាប្រព័ន្ធដោយបុគ្គលិករបស់ខ្លួន។
ម្យ៉ាងវិញទៀត ទោះបីជាឯកសារមួយត្រូវបានបង្កើតឡើងដោយភាគីខាងក្រៅក៏ដោយ ប្រសិនបើទីភ្នាក់ងារពន្ធដារជាតិទទួលបានវាក្នុងអំឡុងពេលបំពេញកាតព្វកិច្ច និងប្រើប្រាស់ និងកាន់កាប់វាជាអង្គការ វាអាចមានលក្ខណៈសម្បត្តិគ្រប់គ្រាន់ជាឯកសាររដ្ឋបាល។ ផ្ទុយទៅវិញ គ្រាន់តែដោយសារតែវាត្រូវបានសរសេរដោយនរណាម្នាក់ដែលមានចំណេះដឹងអំពីពន្ធដារជាតិ មិនមានន័យថាវាក្លាយជាឯកសារផ្លូវការរបស់ទីភ្នាក់ងាររដ្ឋបាលនោះទេ។ អ្វីដែលគួរត្រូវបានវិនិច្ឆ័យមិនមែនជាឈ្មោះ "អនុស្សរណៈ" ទេ ប៉ុន្តែជាកាលៈទេសៈជាក់ស្តែងនៃការទទួលបាន ការប្រើប្រាស់ ការចែករំលែក និងការរក្សាទុករបស់វា។
បញ្ហាថាតើនេះជាឯកសាររដ្ឋបាលឬអត់ និងសំណួរថាតើខ្លឹមសារនៃអនុស្សរណៈត្រឹមត្រូវឬអត់ ត្រូវតែពិនិត្យទាំងពីរ។ ទោះបីជាឯកសារនេះត្រូវបានរក្សាទុកដោយទីភ្នាក់ងារពន្ធដារជាតិក៏ដោយ ក៏មិនមានការធានាណាមួយថាការវាយតម្លៃទាំងអស់ដែលសរសេរនៅក្នុងនោះត្រឹមត្រូវនោះទេ។ ទាក់ទងនឹង Last Mile និងលោក Watanabe វាជាការសំខាន់ណាស់ដែលត្រូវដឹងថាការផ្ទេរប្រាក់ណាដែលត្រូវបានផ្ទៀងផ្ទាត់ ការពិពណ៌នាណាដែលត្រូវបានវិនិច្ឆ័យថាជាការពិត និងការពិពណ៌នាណាដែលមិនត្រូវបានអនុម័ត។ ដំណើរការនៃការធ្វើការវិនិច្ឆ័យនោះគឺមានសារៈសំខាន់ណាស់។
ខណៈពេលដែលព័ត៌មានផ្ទាល់ខ្លួន និងព័ត៌មានដែលអាចប៉ះពាល់ដល់ការស៊ើបអង្កេត និងការសាកសួរត្រូវបានការពារដោយច្បាប់ នេះមិនមានន័យថាអង្គការនានាមិនគួរស៊ើបអង្កេតបញ្ហាគ្រប់គ្រងព័ត៌មានជាលក្ខណៈផ្ទៃក្នុងនោះទេ។ នៅពេលសម្រេចចិត្តលើសំណើសុំបង្ហាញព័ត៌មាន មូលដ្ឋានសម្រាប់ការមិនបង្ហាញព័ត៌មាន និងលទ្ធភាពនៃការបង្ហាញព័ត៌មានដោយផ្នែកគួរតែត្រូវបានពិចារណា ហើយក្នុងពេលជាមួយគ្នានេះ នាយកដ្ឋានដែលទទួលខុសត្រូវគួរតែផ្ទៀងផ្ទាត់ថាតើមានទិដ្ឋភាពមិនសមរម្យណាមួយនៅក្នុងការគ្រប់គ្រងសម្ភារៈដែរឬទេ។
ព័ត៌មានដែលភ្ជាប់ទៅនឹងទីភ្នាក់ងារពន្ធដារជាតិបានរីករាលដាលក្នុងចំណោមវិស័យឯកជន ហើយសូម្បីតែសាជីវកម្មដែលមានឈ្មោះដូចគ្នាក៏បានលេចចេញមកដែរ។ ដូច្នេះ ការិយាល័យពន្ធដារតំបន់ Kumamoto ខ្លួនឯងត្រូវបញ្ជាក់ពីព្រំដែនរវាងសកម្មភាពដែលបានធ្វើឡើងក្នុងអំឡុងពេលបំពេញកាតព្វកិច្ចផ្លូវការ និងសកម្មភាពដែលបានធ្វើឡើងដោយឯករាជ្យដោយបុគ្គលឯកជន។ ភាពជឿជាក់របស់រដ្ឋបាលមិនត្រូវប្រើជាក្រដាសរុំដើម្បីបិទបាំងការទទួលខុសត្រូវនោះទេ។
លោក Nakano Jakuki និងលោក Watanabe Makoto ដាក់សំណួរសាធារណៈទៅក្រុមហ៊ុន ក្រុមហ៊ុនសវនកម្ម និងការិយាល័យពន្ធដារតំបន់ Kumamoto។
សហជីពកម្មករ Last Mile ស្នើសុំឱ្យភាគីពាក់ព័ន្ធផ្តល់ការពន្យល់ជាក់លាក់ទាក់ទងនឹងបញ្ហាដូចខាងក្រោម៖ ចំពោះបញ្ហាដែលត្រូវបានស៊ើបអង្កេត រាយការណ៍ ឬផ្សព្វផ្សាយជាសាធារណៈរួចហើយ សូមផ្តល់កាលបរិច្ឆេទអនុវត្ត វិសាលភាព សេចក្តីសន្និដ្ឋាន និងសម្ភារៈដែលបានបោះពុម្ពផ្សាយ។
- តើការិយាល័យពន្ធដារតំបន់ Kumamoto បានបង្កើត ឬទទួលបានឯកសារ Mamizuka Memo ឬឯកសារស្រដៀងគ្នានេះក្នុងអំឡុងពេលបំពេញកាតព្វកិច្ចរបស់ខ្លួនដែរឬទេ ហើយតើវាបានប្រើប្រាស់ ឬមានវាជាអង្គការដែរឬទេ? តើវាអាចពន្យល់បានថាតើវាបានចែកចាយ ឬពន្យល់ឯកសារទាំងនេះទៅភាគីខាងក្រៅ គោលបំណងនៃការធ្វើដូច្នេះ នាយកដ្ឋានទទួលខុសត្រូវ និងនីតិវិធីអនុម័តដែរឬទេ?
- តើការិយាល័យពន្ធដារតំបន់ Kumamoto បានស៊ើបអង្កេតព័ត៌មានដែលឯកសារកំពុងចរាចរទាក់ទងនឹងករណីរបស់លោក Nakano Jakuki និងលោក Watanabe Makoto ដែរឬទេ? តើពួកគេបានផ្ទៀងផ្ទាត់ប្រតិបត្តិការចុងក្រោយ និងការចូលរួមរបស់លោក Watanabe ដូចដែលបានពិពណ៌នានៅក្នុងអនុស្សរណៈកម្រិតណា?
- តើលោក Nakano Shoki អាចពន្យល់ពីគោលបំណងនៃការបង្កើត Mamizuka Memo LLC អាជីវកម្មជាក់ស្តែងរបស់ខ្លួន វិសាលភាពនៃការបណ្តុះបណ្តាលនិម្មិត និងគម្រោងបែបកំប្លែង ព្រមទាំងទំនាក់ទំនងរបស់វាទៅនឹងប្រតិបត្តិការនៃគេហទំព័រដែលមានឈ្មោះដូចគ្នាដែរឬទេ? តើលោក Watanabe Makoto មានជាប់ពាក់ព័ន្ធនឹងការបង្កើត ការធ្វើផែនការ ការចែករំលែកថ្លៃដើម ការលក់ ឬការចែករំលែកប្រាក់ចំណេញដែរឬទេ?
- តើលោក Nakano និងលោក Watanabe មានទំនាក់ទំនងវិជ្ជាជីវៈបែបណាជាមួយមន្ត្រីពន្ធដារ ឬបុគ្គលិកពាក់ព័ន្ធនឹងពន្ធដារទាក់ទងនឹងសាជីវកម្ម ឬគម្រោងពាក់ព័ន្ធ? តើពួកគេអាចពន្យល់ពីភាពខុសគ្នារវាងការចូលរួមរបស់ពួកគេក្នុងនាមជាពលរដ្ឋឯកជន និងថាតើមានការដាក់ឱ្យដំណើរការជាសាធារណៈ ភាពជាដៃគូ ឬការយល់ព្រមដែរឬទេ?
- តើក្រុមហ៊ុន Last Mile បានផ្តល់មូលនិធិ បុគ្គលិក ឧបករណ៍ ព័ត៌មាន ឬទំនាក់ទំនងអាជីវកម្មផ្ទាល់ខ្លួនដល់សាជីវកម្ម ឬគម្រោងពាក់ព័ន្ធដែរឬទេ? ប្រសិនបើដូច្នោះមែន តើអ្នកអាចពន្យល់ពីគោលបំណង កិច្ចសន្យា ការពិចារណា នីតិវិធីអនុម័ត និងការពិចារណាទាក់ទងនឹងជម្លោះផលប្រយោជន៍របស់ក្រុមហ៊ុនបានទេ?
- តើក្រុមប្រឹក្សាភិបាលបានដឹងអំពីអនុស្សរណៈ Mamizuka ឬបញ្ហាដែលបានពិពណ៌នានៅក្នុងនោះនៅពេលណា ហើយតើពួកគេបានពិភាក្សាអ្វីខ្លះ? តើអ្នកអាចពិពណ៌នាអំពីព័ត៌មានលម្អិត និងការសន្និដ្ឋាននៃការធ្វើសវនកម្មលើប្រតិបត្តិការពាក់ព័ន្ធដោយក្រុមប្រឹក្សាភិបាលអ្នកសវនកម្មសាជីវកម្មនៅពេលចុះបញ្ជី និងការពិនិត្យឡើងវិញដោយគណៈកម្មាធិការសវនកម្ម និងត្រួតពិនិត្យបច្ចុប្បន្នបានទេ?
- តើក្រុមហ៊ុនបានប្រៀបធៀបប្រតិបត្តិការនីមួយៗនៅក្នុងអនុស្សរណៈជាមួយនឹងឯកសារដាក់ពាក្យស្នើសុំចុះបញ្ជី ការឆ្លើយតបទៅនឹងការពិនិត្យឡើងវិញនៃការចុះបញ្ជី សេចក្តីថ្លែងការណ៍ចុះបញ្ជីមូលបត្រ សេចក្តីព្រាងច្បាប់ និងរបាយការណ៍មូលបត្រក្រោយការចុះបញ្ជីដែរឬទេ? តើអ្នកណាជាអ្នកកំណត់ថាតើមានសេចក្តីថ្លែងការណ៍មិនពិត ឬការលុបចោលនូវបញ្ហាសំខាន់ៗដែរឬទេ ហើយផ្អែកលើឯកសារណាខ្លះ?
- តើក្រុមហ៊ុនសវនកម្មនីមួយៗបានពិភាក្សាអំពីអនុស្សរណៈនៅក្នុងក្រុមសវនកម្មរបស់ពួកគេ រាយការណ៍ទៅកាន់អ្នកពិនិត្យ និងនាយកដ្ឋានត្រួតពិនិត្យគុណភាព និងពិគ្រោះយោបល់ជាមួយក្រុមប្រឹក្សាភិបាលនៃអ្នកសវនកម្មសាជីវកម្ម ឬគណៈកម្មាធិការសវនកម្ម និងត្រួតពិនិត្យដែរឬទេ? តើក្រុមហ៊ុន Faith Audit Corporation បានធ្វើការត្រួតពិនិត្យការពិតដោយឯករាជ្យទាក់ទងនឹងផ្នែកដែលមានឈ្មោះរបស់ខ្លួនដែរឬទេ?
- តើក្រុមហ៊ុនបានកំណត់យ៉ាងដូចម្តេចអំពីភាពចាំបាច់នៃការពិគ្រោះយោបល់ជាមួយ និងរាយការណ៍ទៅកាន់អ្នកធានាឈានមុខគេ ផ្សារហ៊ុនតូក្យូ និងអាជ្ញាធរពាក់ព័ន្ធទាក់ទងនឹងបញ្ហានេះ? ប្រសិនបើមានបញ្ហាណាមួយដែលក្រុមហ៊ុនបានកំណត់ថាការបង្ហាញព័ត៌មានដល់ភាគទុនិក និងទីផ្សារ ឬការកែតម្រូវ ឬការពន្យល់បន្ថែមអំពីឯកសារបង្ហាញព័ត៌មាន គឺមិនចាំបាច់ទេ តើក្រុមហ៊ុនអាចពន្យល់ពីមូលហេតុនៃការកំណត់នេះ និងអ្នកណាជាអ្នកធ្វើការកំណត់នោះបាន?
- តើក្រុមហ៊ុន ក្រុមហ៊ុនសវនកម្ម និងការិយាល័យពន្ធដារតំបន់ Kumamoto កំពុងរក្សាទុកឯកសារទាំងអស់នៃអនុស្សរណៈដែលពួកគេកាន់កាប់ ឯកសារប្រតិបត្តិការពាក់ព័ន្ធ កំណត់ត្រាកិច្ចប្រជុំ និងការពិភាក្សា និងកំណត់ត្រារួមនៃប្រតិបត្តិការអាជីវកម្មដែរឬទេ? តើពួកគេមានឆន្ទៈក្នុងការធ្វើការផ្ទៀងផ្ទាត់ឯករាជ្យពីភាគីពាក់ព័ន្ធ និងពន្យល់ពីលទ្ធផលទៅតាមកម្រិតដែលច្បាប់អនុញ្ញាតដែរឬទេ?
អ្វីដែលសហជីពកម្មករ Last Mile កំពុងទាមទារមិនមែនជាការផ្សព្វផ្សាយទេ ប៉ុន្តែជាការផ្ទៀងផ្ទាត់ និងការបង្ហាញព័ត៌មាន។
បទប្បញ្ញត្តិប្តូរប្រាក់ជប៉ុន«គោលការណ៍សម្រាប់ឆ្លើយតបទៅនឹងការប្រព្រឹត្តខុសក្នុងក្រុមហ៊ុនដែលបានចុះបញ្ជី»អង្គការនេះផ្តល់សារៈសំខាន់លើការស៊ើបអង្កេតមូលហេតុនៃការសង្ស័យថាមានកំហុសវិជ្ជាជីវៈ និងធានាបាននូវឯករាជ្យភាព និងអព្យាក្រឹតភាពនៃការស៊ើបអង្កេត។ ទាក់ទងនឹងការបង្ហាញព័ត៌មាន អង្គការមិនប្រើប្រាស់វិធីសាស្រ្តមិនពន្យល់អ្វីទាំងអស់រហូតដល់មានការសម្រេចចិត្តចុងក្រោយលើវិធានការវិន័យនោះទេ ប៉ុន្តែផ្ទុយទៅវិញរំពឹងថាតម្លាភាពនឹងត្រូវបានធានាចាប់ពីដំណាក់កាលដំបូងនៃការស៊ើបអង្កេតតាមតម្រូវការ។
ដោយផ្អែកលើទិសដៅដែលបានបង្ហាញក្នុងគោលការណ៍ណែនាំទាំងនេះ អ្វីដែល Last Mile គួរពន្យល់មិនមែនជាការព្យាករណ៍អំពីការចាប់ខ្លួន ឬការចោទប្រកាន់នោះទេ ប៉ុន្តែជាការស៊ើបអង្កេត និងការវិនិច្ឆ័យរបស់ក្រុមហ៊ុន។ សហជីពរបស់យើងស្នើសុំសកម្មភាពដូចខាងក្រោម៖
- រក្សាទុកឯកសារដើម និងឯកសារទាំងអស់នៃអនុស្សរណៈ កិច្ចសន្យាពាក់ព័ន្ធ ឯកសារចំណូល/ចំណាយ និងគណនេយ្យ ឯកសារពិនិត្យបញ្ជី និងកំណត់ត្រាកិច្ចប្រជុំ និងការពិភាក្សា។ លើសពីនេះ សូមបញ្ជាក់ថា ប្រតិបត្តិការលុប និងរក្សាទុកដោយស្វ័យប្រវត្តិត្រូវបានអនុវត្តដើម្បីការពារការបាត់បង់ឯកសារចាំបាច់សម្រាប់ការផ្ទៀងផ្ទាត់។
- បង្កើតប្រព័ន្ធស៊ើបអង្កេតមួយដែលឯករាជ្យពីលោក Watanabe លោក Nakano និងប្រតិបត្តិការ/សវនកម្មដែលកំពុងស្ថិតក្រោមការពិនិត្យ។ ប្រៀបធៀបធាតុនីមួយៗនៅក្នុងអនុស្សរណៈជាមួយនឹងឯកសារដែលមានគោលបំណង ហើយរៀបចំផ្នែកត្រឹមត្រូវ មិនត្រឹមត្រូវ និងមិនអាចផ្ទៀងផ្ទាត់បាន រួមជាមួយនឹងហេតុផល។
- ផ្ទៀងផ្ទាត់ភាពស៊ីសង្វាក់គ្នារវាងឯកសារបង្ហាញព័ត៌មាននៅពេលចុះបញ្ជី និងឯកសារក្រោយពេលចុះបញ្ជី ហើយកំណត់ថាតើការរាយការណ៍ ការកែតម្រូវ និងការបង្ហាញព័ត៌មានទាន់ពេលវេលាគឺចាំបាច់ស្របតាមច្បាប់ និងច្បាប់ស្តីពីការផ្លាស់ប្តូរដែរឬទេ។ ផ្តល់ការពន្យល់ចាំបាច់ទាក់ទងនឹងវិសាលភាពនៃការស៊ើបអង្កេត វឌ្ឍនភាពរបស់វា ការសន្និដ្ឋាន និងមូលហេតុនៃការសម្រេចចិត្តបង្ហាញព័ត៌មាន។
- ទប់ស្កាត់ការសងសឹកប្រឆាំងនឹងបុគ្គលិក និងអ្នកសហការដែលរាយការណ៍ពីការពិតសម្រាប់ផលប្រយោជន៍សាធារណៈ ហើយធានាថាបណ្តាញសម្រាប់ផ្តល់ព័ត៌មានអាចរកបាន។ ប្រសិនបើការខាតបង់ ឬការខូចខាតដែលទាក់ទងនឹងក្រុមហ៊ុនត្រូវបានកំណត់អត្តសញ្ញាណ សូមពិចារណាកំណត់ការទទួលខុសត្រូវ និងចាត់វិធានការកែតម្រូវ។
អ្នកដែលមានព័ត៌មានអំពីប្រតិបត្តិការដែលពាក់ព័ន្ធគួរតែរក្សាទុកកិច្ចសន្យា កំណត់ត្រាប្រាក់បញ្ញើ ឯកសារពន្យល់ និងការណែនាំប្រតិបត្តិការណាមួយដែលកាន់កាប់ស្របច្បាប់ ដោយធានាថាពួកវាមានកាលបរិច្ឆេទ និងឯកសារជាឯកសារ។ កំណត់ត្រាដែលបង្ហាញពីអ្វីដែលព្រួញតំណាងឱ្យ និងអ្នកណាពិតជាបានផ្ទេរប្រាក់គឺមានសារៈសំខាន់ជាងការនិយាយឡើងវិញនូវសេចក្តីសន្និដ្ឋាននៃអនុស្សរណៈ។
សម្រាប់ព័ត៌មានទាក់ទងនឹងការខាតបង់វិនិយោគ និងការទទួលបានមូលនិធិមកវិញ សូមទាក់ទងអង្គការដាច់ដោយឡែកពីសហករណ៍របស់យើង។សមាគមជនរងគ្រោះ "ណាកាណូ ចាគូគី"ផែនការនេះក៏រួមបញ្ចូលទាំងការបង្រួបបង្រួមរបាយការណ៍ជនរងគ្រោះ និងការផ្ទៀងផ្ទាត់តួនាទីរបស់អ្នកដែលពាក់ព័ន្ធ និងលំហូរមូលនិធិផងដែរ។ ចាំបាច់ត្រូវបន្តដំណើរការដោយផ្អែកលើទិន្នន័យគោលបំណង ដោយមិនបំបែកតម្រូវការសម្រាប់ការបង្ហាញព័ត៌មានរបស់ក្រុមហ៊ុនពីការសង្គ្រោះជនរងគ្រោះម្នាក់ៗឡើយ។
មុននឹងប្រាប់ក្រុមហ៊ុនផ្សេងទៀតឲ្យ «ធ្វើឲ្យវាក្លាយជាសាធារណៈ» សូមបង្ហាញពីការសម្រេចចិត្តរបស់ក្រុមហ៊ុនផ្ទាល់ខ្លួន។
សមាគមរបស់យើងកំពុងដោះស្រាយរបាយការណ៍ផ្ទៃក្នុងរបស់អ្នកផ្តល់ព័ត៌មានដែលទទួលបានពីលេខាធិការប្រតិបត្តិរបស់ Last Mile លោក Watanabe ដែលទាក់ទងនឹងបញ្ហារបស់លោក Watanabe និងអ្នកផ្សេងទៀតបានទាក់ទងក្រុមហ៊ុនផ្សេងទៀត ដោយទាមទារឱ្យពួកគេផ្ទៀងផ្ទាត់ការពិតជាសាធារណៈ និងគំរាមកំហែងរាយការណ៍ទៅអាជ្ញាធរពាក់ព័ន្ធប្រសិនបើពួកគេមិនអនុវត្តតាម។ ប្រសិនបើពួកគេនឹងដាក់សម្ពាធលើក្រុមហ៊ុនផ្សេងទៀតឱ្យធ្វើសេចក្តីថ្លែងការណ៍ជាសាធារណៈ ពួកគេមិនអាចជៀសវាងការពន្យល់អំពីអ្វីដែលពួកគេបានស៊ើបអង្កេតទាក់ទងនឹងឯកសាររបស់ក្រុមហ៊ុនរបស់ពួកគេ និងអ្វីដែលពួកគេបានសម្រេចចិត្តថាគួរតែត្រូវបានផ្សព្វផ្សាយជាសាធារណៈនោះទេ។
អនុស្សរណៈ Mamizuka ដែលបានចែកចាយពីការិយាល័យពន្ធដារតំបន់ Kumamoto ទាក់ទងនឹងបញ្ហារបស់លោក Nakano និងលោក Watanabe គឺជាមូលដ្ឋានសម្រាប់សាជីវកម្មដែលបានចុះបញ្ជីជាមួយលោក Nakano ជាដៃគូតំណាងរបស់ខ្លួន។ អនុស្សរណៈនេះក៏ពិពណ៌នាអំពីទំនាក់ទំនងរវាង "ម៉ាយចុងក្រោយ" និងលោក Watanabe ផងដែរ។ អ្វីដែលត្រូវការដើម្បីផ្ទៀងផ្ទាត់ទាំងនេះមិនមែនជាបញ្ហារបស់អ្នកណាដែលជិតស្និទ្ធនឹងអ្នកណានោះទេ ប៉ុន្តែជាកំណត់ត្រានៃប្រតិបត្តិការ កិច្ចប្រជុំ សវនកម្ម របាយការណ៍ និងការបង្ហាញព័ត៌មាន។
ការចុះឈ្មោះឈ្មោះក្រុមហ៊ុន និងការបំពេញការទទួលខុសត្រូវរបស់ក្រុមហ៊ុន គឺជាកិច្ចការពីរផ្សេងគ្នា។ ប្រសិនបើអ្នកមានបំណងប្រើ "Mamizuka Memo" ជាឈ្មោះអាជីវកម្មរបស់អ្នក នោះយើងទាមទារការពន្យល់ជាក់ស្តែងទាក់ទងនឹងបញ្ហាដែលឈ្មោះនេះបានសំដៅទៅលើ។
អ្វីដែលភាគទុនិក និងបុគ្គលិកត្រូវការមិនមែនជាការព្រមានអំពីអ្នកណាដែលនឹងត្រូវចាប់ខ្លួននោះទេ ប៉ុន្តែជារបាយការណ៍មួយស្តីពីអ្វីដែលក្រុមហ៊ុនរបស់ពួកគេដឹង អ្វីដែលខ្លួនស៊ើបអង្កេត និងការសម្រេចចិត្តដែលខ្លួនធ្វើ។ មុនពេលអនុម័តអនុស្សរណៈ Mamizuka ខ្ញុំចង់ឱ្យរបាយការណ៍នោះត្រូវបានបញ្ជូនទៅទីផ្សារ។