※国税幹部が馬見塚メモとセットで拡散した証拠
「基本的には監査手続の中ではここがめくれる可能性はあまり高くないと思っています!」。株主の皆様には、まずこの一文を読んでいただきたいと思います。ラストワンマイル労働組合が今回公開するのは、市川康平取締役とのやり取りとして提供を受け、精査してきたメッセージの一部です。エンジェルの件について齊藤悟志氏から話を聞き、国税のリスクを認識したうえで、監査における発覚の可能性にまで言及しています。
市川康平取締役は、決算説明会という株主に向けた公の場で、当組合の記事について、事実に基づかない、又は事実を歪めた記載が含まれていると回答しました。組合員だけでなく、関係者や株主からも、強い驚きと疑問の声が寄せられています。会社を代表する場での回答を、私たちは一個人の感想として受け流すことはできません。
私たちが目指すのは、ラストワンマイルの健全で持続可能な成長と、それに伴う労働環境の向上です。そのために寄せられた情報を慎重に精査し、具体的な根拠に基づいて問題を提起してきました。その活動を根拠のない話として退ける会社の姿勢を、極めて遺憾に思います。今回は、これまで公開を控えてきた資料の、ほんの一部を示します。
株主への否定回答に、当時の記録で答えます
2026年10月20日の決算説明会では、当組合の記事が正しかった場合のリスクと、株価への影響を懸念する質問が出ました。当組合が先の記事で紹介した市川康平取締役の回答は、次の内容です。
事実に基づかない、または事実を歪めた記載が含まれている
しかし、その回答では、どの記事のどの記載が違うのか、誰がどの資料を調べたのかは示されませんでした。弁護士と連携して対応を相談しているという説明はあっても、株主が尋ねたリスクの中身と、それに対する調査の実態は見えないままでした。
この回答を受け、当組合内には「ラストワンマイル市場公正性・企業統治監視協議会」が発足しています。元役員等5名の関与情報、資金移動、監査と開示の判断について調査を求めているのは、会社の足を引っ張るためではありません。会社の信用を、根拠の示されない否定に預けたままにしないためです。
会社の説明役が強く言い切れば、それで記録が消えるのでしょうか。決算説明会のマイクには、過去のメッセージを削除する機能はありません。株主が必要としているのは、否定の勢いではなく、その否定を支える調査と資料です。
2022年夏のやり取り。「齊藤さんから話を聞きまして」「国税のリスク」
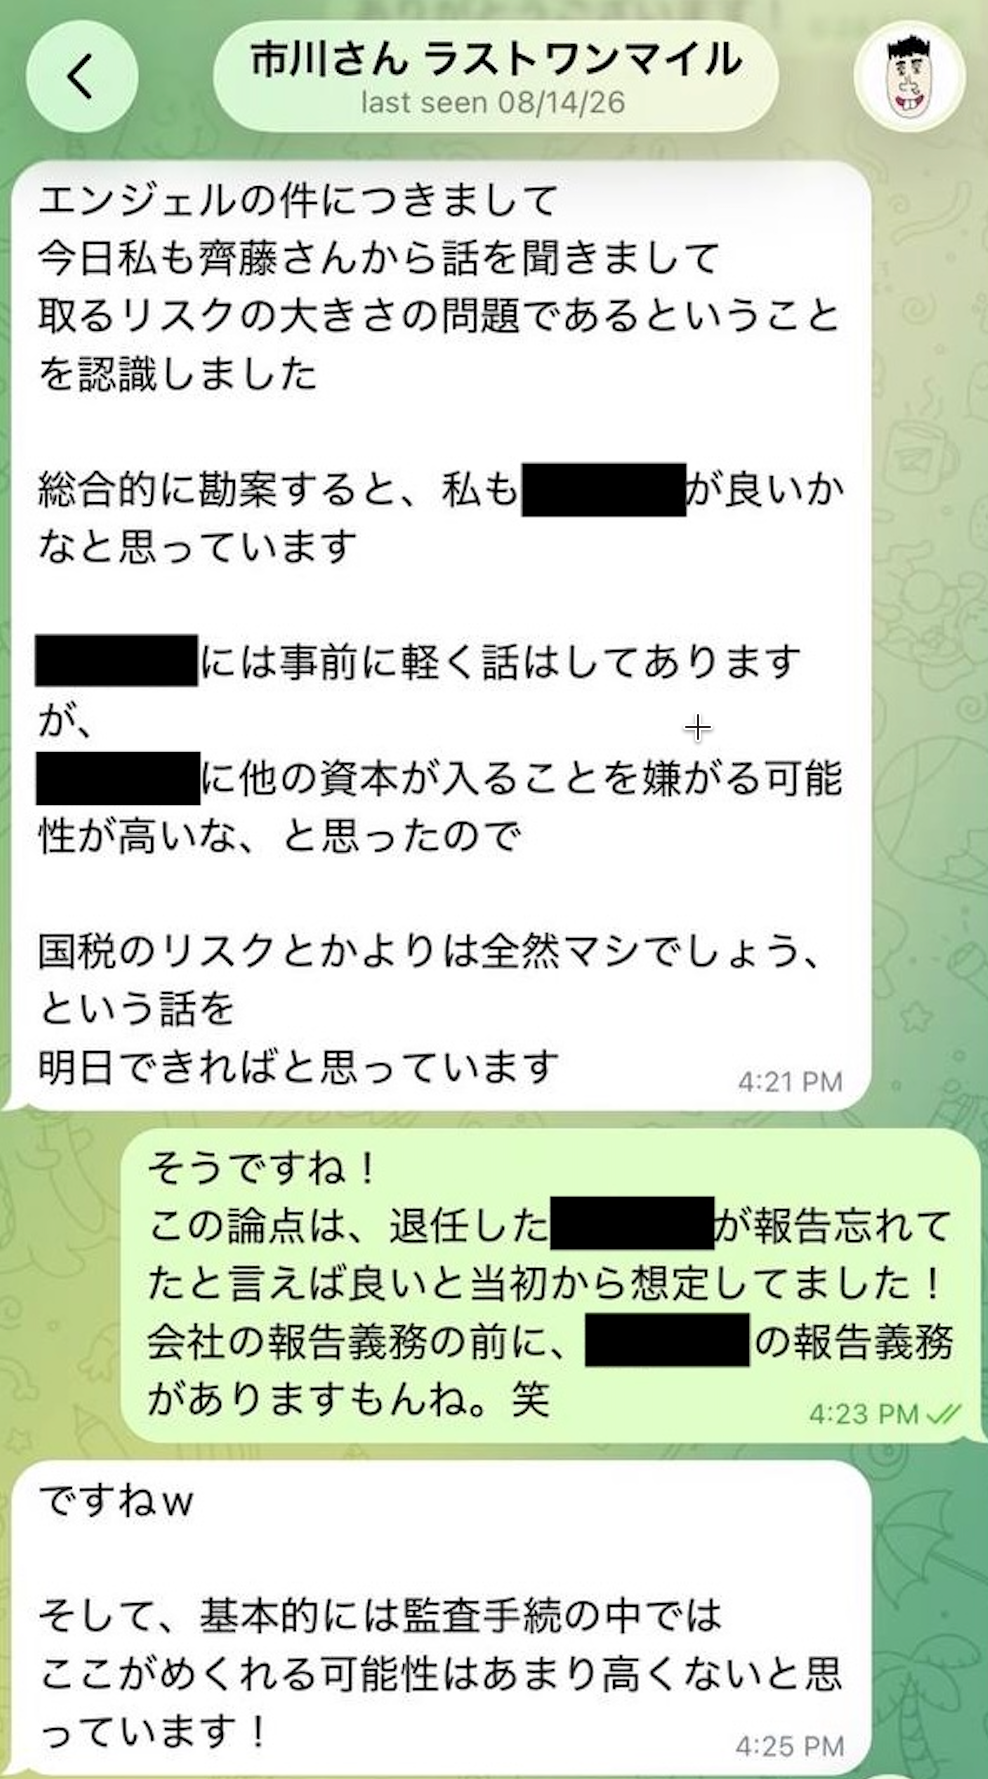
本記事に掲載する画像は、当組合が2022年夏の市川康平氏とのやり取りとして提供を受けたものです。市川氏側のメッセージは、次のように始まっています。
エンジェルの件につきまして
今日私も齊藤さんから話を聞きまして
取るリスクの大きさの問題であるということを認識しました
エンジェルという言葉を遠くで聞いただけの人の文章ではありません。齊藤氏から説明を受け、それを自分の判断に取り込み、どの程度のリスクを取るかを検討している文章です。齊藤悟志氏の関与を問う過去の問題提起と、市川氏自身の認識をつなぐ具体的な記述が残っています。
同じメッセージには、他の資本が入ることを嫌がる可能性への言及があり、その後に、次の記述が続きます。
国税のリスクとかよりは全然マシでしょう、
という話を
明日できればと思っています
ここでは「国税のリスク」が、具体的な判断の比較対象になっています。翌日に話をする意向まで書かれている以上、単なる制度の感想ではなく、関係者との調整に向けた会話です。市川氏は、何を国税のリスクと認識し、何と比較し、誰へどの説明をするつもりだったのでしょうか。
会社は従業員に、理解したうえで行動し、必要な報告をするよう求めるはずです。それなら、市川氏が理解したというリスクについても、理解した本人から説明していただきます。リスクを計算する能力はあったのに、その計算の中身を説明する能力だけがなくなる、という話にはしないでください。
「退任した人物の報告忘れ」という返信に、「ですねw」
次に重要なのが、返信相手のメッセージです。画像の返信側には、次のように記されています。黒塗りの箇所は、そのまま伏せて引用します。
この論点は、退任した?が報告忘れてたと言えば良いと当初から想定してました!
会社の報告義務の前に、?の報告義務がありますもんね。笑
これは市川氏より相談を受けていた外部の返信相手が書いた文章です。そして、その直後に表示される市川氏側の返信は「ですねw」です。続けて市川氏側から、監査で把握される可能性についての見解が述べられています。相手の発言と本人の発言を順番に読むことで、報告責任の扱いと監査への認識が、同じやり取りの中で話されていることが分かります。
「退任した人物が報告を忘れていたと言えばよい」という想定に、会社を守るための事実確認はどこにあるのでしょうか。実際に誰が何を知っていたかを確認する前に、退任者の報告忘れという説明を用意していたのなら、調べるべきは忘れた人の記憶力ではなく、その説明を選んだ人の判断です。
退任した人物は、自動で責任を引き取る回収箱ではありません。会社側が把握している情報があるなら、その情報を持つ役員は何をしたのかが問われます。「あの人が言わなかった」で、自分が知った後の対応まで空欄にできるわけではありません。
市川氏には、「ですねw」と応じた対象と、その後に行った報告を説明していただきます。当初から想定されていたという説明が、実際に監査法人や社内の監査機関へ使われたのか。会社は、自分たちが受け取った説明と、このやり取りを照合してください。探すべきなのは情報提供者ではなく、会社に伝えられた説明の中身です。
外部の人物は来た相談に乗っただけですが、上場企業の管理系取締役である市川氏の発言としては、到底許されるべきものではありません。
「監査でめくれる可能性は低い」。財務経理を担った取締役の認識を問います
市川氏側の返信は、次の言葉へ続きます。
ですねw
そして、基本的には監査手続の中では
ここがめくれる可能性はあまり高くないと思っています!
当組合が重大視するのは、この監査に対する見方です。問題を正確に伝え、監査によって確認してもらうという方向ではなく、監査手続の中で「めくれる」可能性を見積もっています。当組合は、監査に把握されにくいという見通しを、関係者間の安心材料として扱っていたことを疑わせる、重大な記録だと受け止めています。
しかも、会社が2022年11月28日に提出した有価証券報告書には、市川康平氏が「取締役 財務経理部長」と記載されています。同じ年の会社提出資料が示すのは、財務と経理を担う取締役という立場です。その人物が、監査で把握される可能性について何を根拠に見通しを述べたのかは、会社の情報提供と監査の実効性に関わります。
監査は、経営陣が見つからない自信を競う競技ではありません。株主や取引先が会社の説明を信頼するための仕組みです。財務を担う側が、その仕組みの届かない場所を計算していたのではないかという記録が出たなら、「監査を受けています」という看板を掲げるだけでは答えになりません。
「めくれにくい」という見通しと、「問題がない」という判断は、別の内容です。会社は、何が適切だったから心配がないと考えたのか、それとも監査で把握されにくいから心配がないと考えたのかを、市川氏本人へ尋ねてください。株主に必要なのは、監査の目を信頼できる会社であって、監査の死角に自信がある会社ではありません。
齊藤悟志氏、金本氏の事件、元役員等5名。過去の指摘に具体的な記録が加わりました
当組合は、齊藤悟志氏が中野爵喜被告とともに金本重徳氏へエンジェル税制を説明し、投資先を紹介し、出資金の振込みにも関与したという情報を公表してきました。今回の画像には、その齊藤氏から市川氏も話を聞いたという記述があり、当組合が追及してきた説明と関与の広がりへ、新たな具体性を与えています。
当組合が把握する2022年夏という時期も、金本氏の事件に関わる取引経過と照合すべき同時期の記録です。金本氏側の行為が刑事事件で問題とされる一方、制度を説明した人物や、同様の仕組みへの関与が指摘される役員らの認識を、会社が「個人の問題」で片付けてよいはずがありません。
今回の掲載部分には、実際の送金額や確定申告の内容は写っていません。直接示されているのは、齊藤氏から説明を受けたこと、国税のリスクを意識したこと、報告責任に関する返信へ応じ、監査で把握される可能性を具体的に述べたことです。会社には、この認識と実際の契約・送金・申告との対応を、本人から説明させる仕事があります。
元役員等5名への調査要請は、誰が説明し、誰が判断し、どこへ資金が動き、会社とどのような接点があったかを問うものです。今回の記録が出た後も、具体的な確認をせず同じ否定を繰り返すなら、それは新しい資料を検討した回答ではなく、古い回答を再生しているだけです。
別媒体「オカミのユニオン」の国税ユニオンも、渡辺誠氏が他社へ開示と報告を求める一方で、自社側の関与をどう調べているのかを問題にしています。他社には説明を迫り、自社の記録が出れば発信者を責める。その二重基準から抜け出すには、同じ問いを自社へ向けるほかありません。
国税ユニオンが問う、渡辺誠氏の他社への開示要求とラストワンマイル自身の説明責任
EY新日本有限責任監査法人、フェイス監査法人は、この記録をどう評価しますか
2022年8月期の有価証券報告書では、会計監査を担当する監査法人としてEY新日本有限責任監査法人が記載されています。一方、2026年の定時株主総会招集通知には、フェイス監査法人による監査報告書が掲載されています。当時の監査を担った側と、現在の監査を担う側の双方に、この記録に対する検討を求めます。
まず市川氏が、どの取引について、どの監査手続を指して「ここがめくれる可能性はあまり高くない」と述べたのか。監査法人へ提供した資料や説明と、本人が当時認識していた内容に差はなかったのか。会社の帳簿、関連する取引、役員からの報告、監査人への説明に影響する事項を確認していただきます。
日本公認会計士協会の監査基準報告書240は、経営者による内部統制の無効化のリスクや、経営者の不正が疑われる場合の監査役等との連絡・協議を扱っています。今回の記録を会社から受け取った説明と照合し、監査上のリスク評価や追加確認へどう反映するかは、監査人自身が判断すべき仕事です。
日本公認会計士協会・監査基準報告書240「財務諸表監査における不正」
当組合は以前から、監査の独立性、上場審査、情報管理について調査を要求してきました。今回、それらの問題を社外から指摘する声だけでなく、監査を受ける側が何を考えていたかを示す記録が加わりました。「会社が否定しているから」という理由で、その会社の取締役の認識を検討対象から外してしまえば、独立した監査はどこへ行くのでしょうか。
監査する側の名誉のためにも、具体的な仕事をしていただきたいと思います。「あまり高くない」と見積もられたのは、あなた方が問題を把握する可能性です。その見積りを本人の説明だけで追認するのか、それとも独立した資料の検討で答えるのか。ここは、組合への評価ではなく、監査という仕事への姿勢が問われる場面です。
監査役は知っていたのか。現在の監査等委員会は、何をするのか
当時の監査役・監査役会には、エンジェルに関する役員の取引と、この報告・監査に関する認識が伝わっていたのでしょうか。会社の公式役員紹介では、現在の監査等委員である社外取締役として、田中裕也氏、尾﨑充氏、石上麟太郎氏が掲載されています。現在の監督機関にも、過去の記録を受けて何を確認するのかを問います。
渡辺誠会長と松永光市社長は、決算説明会の回答を誰が作成し、誰が確認・承認したかを明らかにしてください。市川氏自身が関わる事実について、市川氏本人の説明だけを根拠に会社見解を決めていなかったかも、独立して調べる必要があります。当事者が自分の答案に丸を付け、その答案を会社の調査報告として読み上げる仕組みでは、採点者の席が空いたままです。
会社がすべきなのは、市川氏へ否定の言い方を追加で考えてもらうことではありません。記録を保全し、関係する取引と報告を調べ、株主へ述べた説明の根拠を再点検することです。説明に誤りや不足があれば、会社の責任で訂正・補足してください。取締役の発言を守るために、会社の信用を担保へ差し出す必要はありません。
未公表の重要情報に当たるか、開示や報告を要するかも、その調査結果に即して判断する仕事です。組合の発信を止めれば市場の不安が消えると考えるより、市場へ答えられる会社へ戻る方が先です。会社を守ることと、会社にいる特定の人を守り切ることを、同じ経営方針にしないでください。
数千の記録を保有しながら公開を絞ってきた理由は、情報提供者の安全です
当組合は、数千にも及ぶSNSのスクリーンショットをはじめ、情報提供者や被害者の証言、発言記録、録音を保有しています。今回は、その氷山の一角に当たる記録を公開しています。私たちがこれまで全てを掲載してこなかったことを、資料を持っていないことと取り違えないでください。
当組合には、渡辺誠氏を筆頭とする「渡辺メンバー」による徹底的な組合員探索、組合活動を潰そうとする介入、反社会的勢力を使った殺害予告などの脅迫を訴える情報が寄せられています。そのような行為を恐れながら情報を伝えている人々の身の安全を、当組合は最優先にしてきました。
どの言葉、どの時期、どの関係性を公表すると、情報提供者が特定されるのか。一つの画像でも、掲載の範囲には慎重な判断が必要です。私たちは、伝えるべき問題を伝えながら、人を危険へさらさないために、公開を意図的に限定してきました。それは経営陣への遠慮ではなく、勇気を持って声を上げた人への責任です。
日本国憲法第28条は、次のように定めています。
勤労者の団結する権利及び団体交渉その他の団体行動をする権利は、これを保障する。
当組合は、この権利を基礎に、労働者の健康と生活、会社の健全性に関わる問題を発信しています。経営陣に都合のよい記事だけを書く広報部ではありません。働く人が危険や不正を訴え、その声を集めて改善を求める活動まで、会社が根拠のない話として片付けようとすることを、看過するわけにはいきません。
今回も会社が探すべきなのは、「誰が組合へ渡したか」ではなく、「なぜこの認識が役員の間にあったか」です。情報提供者を守るために伏せてきた部分を、経営陣が説明をしなくてよい空白へ転用しないでください。通報者の名札を探す熱意があるなら、その前に取締役の判断の根拠を探していただきます。
なお、冒頭に掲載したスクリーンショットが市川氏本人のものであることは、特徴的なアイコン画像から明らかであると、ラストワンマイル社内外の多くが確認済みです。
市川康平取締役、取締役会、監査法人・監査等委員会への公開質問
当組合は、今回公開した記録について、具体的な回答を求めます。情報提供者や黒塗りの相手を探す対応ではなく、本人の発言と会社の判断に向き合ってください。否定するのであれば、どの記述が違うのか、その理由を資料に即して示してください。
- 市川康平取締役は、掲載したメッセージについてどう回答しますか。「齊藤さんから話を聞きまして」と記した際、齊藤悟志氏から何を説明され、「取るリスク」「国税のリスク」として何を認識していたのかを示してください。
- 「監査手続の中ではここがめくれる可能性はあまり高くない」とは、どの取引の、どの事項について述べた言葉ですか。監査法人・社内監査機関へ何を報告し、何を報告しなかったのか、その判断と実際の提出資料を明らかにしてください。
- 返信相手が記した「退任した人物の報告忘れ」という想定に対し、「ですねw」と応じた趣旨は何ですか。この説明を社内又は監査法人への報告に用いたことがあるのか、会社が把握した時点と、その後の対応を説明してください。
- このやり取りに対応する契約、出資、送金、株式の取得、税務申告について、実際にどの行為を行いましたか。金本氏の事件及び元役員等5名について当組合が指摘した取引との関係を、個々の記録に基づいて調査してください。
- EY新日本有限責任監査法人、フェイス監査法人及び当時・現在の監査機関は、この記録をどう評価しますか。会社から受けていた説明との整合性、会社の財務報告に及ぼす影響、追加の監査手続や是正の必要性を、対象者から独立して検討してください。
- 渡辺誠会長、松永光市社長、取締役会及び監査等委員会は、決算説明会での否定回答を、誰の調査と判断に基づいて承認しましたか。今回の記録を受けた検討結果、株主への説明の訂正・補足の要否、記録保全と通報者への報復を防止する措置を、会社として回答してください。
調査と回答は、市川氏自身又は関係する役員の説明だけで完結させず、利害関係から独立した監督の下で行ってください。関係記録を保全し、従業員に口裏合わせや資料の削除を求めないこと、通報・組合活動への不利益を生じさせないことも、会社の責任として明確にするよう求めます。
「めくれにくい」と考えた記録は、いま株主にも読めます
齊藤氏から話を聞き、国税のリスクを認識し、報告責任についての返信に応じ、監査で把握される可能性を低く見積もる。その一連の言葉を、私たちは今回、画像とともに示しました。会社の発表に対して、会社の取締役が交わしたとする記録の内容を突き付けています。
当組合の目的は、会社の信用を傷つけることではありません。信用を傷つける問題を放置せず、正確な調査と是正によって、従業員も株主も安心できる会社にすることです。役員の過去の判断と現在の発言を検証できる会社こそ、長く信頼されます。見えなければ問題にならないという発想では、会社の持続可能な成長は守れません。
「監査ではめくれにくい」と見積もった方へ、今回は株主にも読める記録をお返しします。今度は決算説明会の持ち時間ではなく、ご自身の言葉の中身に答えてください。資料を示した組合ではなく、その資料に残る判断を説明する番です。
さて、市川さん、これも事実無根ですか?